
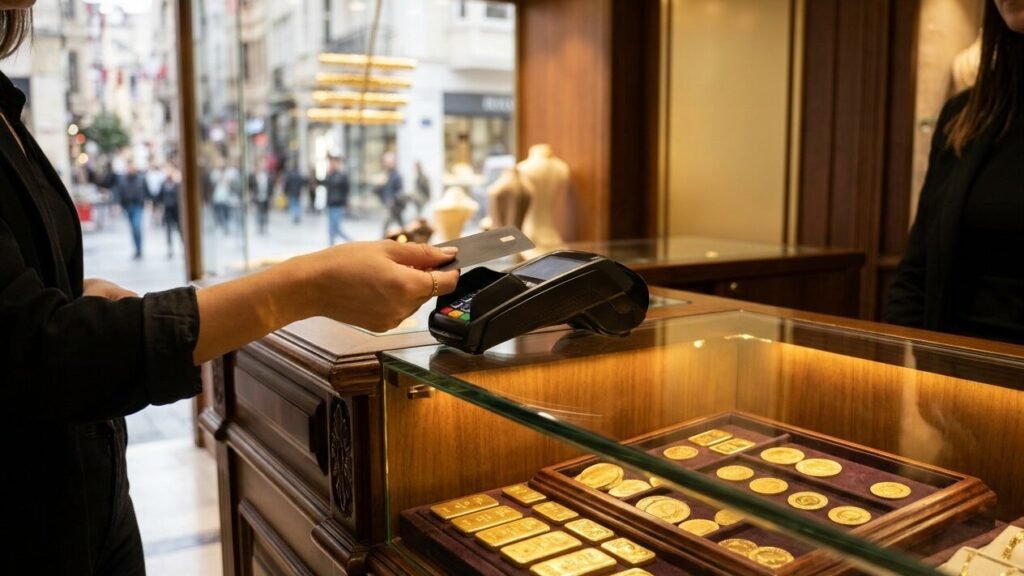
Kısaca: Kredi kartıyla altın almak yasal görünse de, alınan altını nakde çevirmek banka sözleşmelerinde kural ihlali sayılabilir; ek faiz, taksit iptali, limit kısıtı ve yasal takip riski doğabilir. Gerçek maliyet; kuyumcu komisyonu, nakit avans faizi ve taksitli işlem faizi toplandığında çoğu zaman beklenenin üzerine çıkar.
- Kredi kartıyla altın almak mümkündür; ancak altını nakde çevirmek banka sözleşmesinde kötüye kullanım olarak değerlendirilebilir.
- Taksitli altın alımında vade farkı, nakit avans faizi ve kuyumcu komisyonu toplam maliyeti yükseltir.
- Banka; işlemi nakit avansa dönüştürebilir, taksiti iptal edebilir, limiti kısıtlayabilir veya kartı kapatabilir.
- Ödenmeyen borç yasal takibe, icra işlemlerine ve kredi notunda kalıcı düşüşe yol açabilir.
- Kuyumcular da POS kullanım kuralları ve vergi düzenlemeleri açısından risk altındadır.
İçindekiler
Kredi kartıyla altın almak, kart limitini kısa yoldan nakde dönüştürmek isteyenlerin sık başvurduğu bir yöntem. Kuyumcudan külçe ya da gram altın alıp aynı gün başka bir yerde satmak ilk bakışta zararsız görünse de işin taksit, faiz, banka sözleşmesi ve yasal takip boyutları var. Toplam maliyet çoğu zaman hesaplanandan yüksek çıkıyor.
Kredi kartıyla altın almak yasal mı?
Kredi kartıyla altın almak tek başına yasak değil. Kuyumcularda POS cihazıyla ödeme yapılabiliyor, bazı altın türlerinde taksit imkânı da var. Sorun, alınan altının kısa sürede nakde çevrilerek kart limitinin fiilen nakit kredi gibi kullanılmasında ortaya çıkıyor.
Banka sözleşmelerinde genellikle kartın yalnızca mal ve hizmet alımında kullanılacağı, nakit ihtiyacı için nakit avans ya da kredi ürünlerinin tercih edilmesi gerektiği yazar. Altını alıp hemen satmak, banka açısından bu hükmün dolanılması sayılabilir. Bu nedenle kredi kartıyla altın almak işlemi, sonradan incelenmeye açık bir işlem olarak kalır.
Kart limitini altın üzerinden nakde çevirmenin gerçek maliyeti ne kadar?
Maliyet üç kalemden oluşuyor: kuyumcunun uyguladığı fiyat farkı, kartın taksitli işlem faizi ve altını nakde çevirirken oluşan alım-satım makası. Kuyumcular kartlı işlemlerde komisyonu doğrudan yansıtmasa da fiyata ekleyebilir; kanunen karttan ek ücret alınması doğru değil, yine de gram fiyatı piyasanın üzerinde kalabilir.
Örnek bir hesap yapalım. 20.000 TL’lik altını 6 taksitle aldığınızı ve aylık %3 vade farkı uygulandığını varsayalım. Taksitli işlem faizi yaklaşık 2.100 TL ek yük getirir. Altını aynı gün bozdurduğunuzda makas nedeniyle 500-800 TL kaybedebilirsiniz. Yani elinize geçen nakit 20.000 TL değil 19.200-19.500 TL olurken geri ödemeniz 22.100 TL’yi bulabilir. Bu tablo, kredi kartıyla altın almak kararının neden dikkatli hesaplanması gerektiğini gösteriyor.
Nakit avans alternatifi de masrafsız değil. Nakit avans faizi genellikle alışveriş faizinden yüksek olur ve faiz işlem günü işlemeye başlar. Kısa vadeli bir nakit ihtiyacı için bile toplam maliyet, peşin fiyatına taksitli alışverişten daha ağır olabilir. Farklı borçlanma araçlarını karşılaştırırken Otokredi mi Kredi Kartı mı? Gerçek Maliyet Karşılaştırması yazısındaki yöntem size yol gösterebilir.
Banka hangi yaptırımları uygulayabilir?
Banka işlemi tespit ettiğinde önce onu nakit avansa dönüştürebilir. Bu durumda taksit imkânı ortadan kalkar ve borcun tamamı kısa sürede ödenmesi gereken bir faiz yüküne dönüşür. İkinci adımda taksitli işlem iptal edilip vade farkı geri alınabilir; yine de faiz ve masraflar kalabilir.
Daha ileri durumlarda kart limiti kısıtlanabilir, kart kapatılabilir veya yeni kredi başvuruları olumsuz etkilenebilir. Bu yaptırımlar sözleşmedeki “kartın amacı dışında kullanımı” hükümlerine dayandırılıyor. Kredi kartıyla altın almak işleminin sık tekrarlanması, bankanın risk algoritmalarında da işaretlenebilir.
Yasal takip riski hangi aşamada başlar?
Yasal takip borcun ödenmemesiyle başlar; altın alımının kendisi doğrudan suç sayılmaz. Ödenmeyen kart borcu için banka önce ihtar gönderir, ardından icra takibi başlatabilir. Bu süreçte dosya masrafları, avukatlık ücreti ve gecikme faizi borca eklenir.
Kart borcunun yasal takibe düşmesi kredi notunu belirgin biçimde düşürüyor. Sonraki dönemde ihtiyaç kredisi, konut kredisi veya taşıt kredisi başvurularında onay şansı azalır. Kredi notu yükseltme süreci aylar alabilir. Bu nedenle kredi kartıyla altın almak gibi kısa vadeli çözümler, uzun vadeli finansal itibarı riske atabilir.
Adım adım kontrol listesi: işlem öncesi neye bakmalı?
- Kart sözleşmesini okuyun. Nakit kullanımı, taksit iptali ve limit kısıtına ilişkin maddeleri kontrol edin.
- Toplam geri ödemeyi hesaplayın. Taksitli işlem faizi, nakit avans faizi ve kuyumcu fiyat farkını tek tabloda toplayın.
- Alternatifleri karşılaştırın. İhtiyaç kredisi, nakit avans ve kart alışverişi arasındaki yıllık maliyet oranı farkına bakın.
- Geri ödeme planı kurun. Aylık taksitlerin gelirinize oranını ve olası faiz artışlarını hesaba katın.
- Belge ve dekontları saklayın. İşlem sonradan incelenirse açıklama yapabilmek için kayıt tutun.
Kredi başvurusu sürecindeyseniz ve onay aldıysanız, parayı kullanmadan önce İhtiyaç Kredisi Onaylandı, Şimdi Ne Yapmalı? Parayı Çekmeden Önce 6 Kontrol yazısındaki adımları gözden geçirmek faydalı olur.
Sık yapılan hatalar
- Altını aynı gün bozdurup kart borcunu kapatmayı planlamak; makas ve faiz nedeniyle açık kalması.
- Taksitli işlemi “faizsiz” sanmak; vade farkının toplam maliyete eklendiğini gözden kaçırmak.
- Kuyumcunun karttan ek ücret almasını normal karşılamak; oysa bu uygulama doğru değildir.
- Banka incelemesini hafife almak; limit kısıtı ve kart kapatma riskini hesaplamamak.
- Kısa vadeli nakit ihtiyacı için kredi notunu riske atmak.
Kuyumcu tarafındaki riskler
Risk yalnızca kart sahibinde değil. Kuyumcular, POS kullanım kurallarına uymadığında veya kartlı satışları fiilen nakit çekim gibi gösterdiğinde banka ve vergi düzenlemeleri açısından yaptırımla karşılaşabilir. Bu nedenle bazı kuyumcular kartlı altın satışında taksit sunmuyor ya da tutarı sınırlıyor. Kredi kartıyla altın almak isteyenlerin bu sınırları önceden sorması gerekir.
Daha güvenli alternatifler
Nakit ihtiyacı kısa vadeliyse, kart limitini altın üzerinden döndürmek yerine bankanın nakit avans limitini ve faizini karşılaştırmak daha şeffaf bir yol. Uzun vadeli ihtiyaçlarda ihtiyaç kredisi, taşıt alımında taşıt kredisi veya tasarruf finansmanı gibi ürünler daha öngörülebilir maliyet sunar. Örneğin araç alımını planlıyorsanız Tasarruf Finansmanı ile Araç Almak: Teslim Süresi, Maliyet ve 5 Kritik Soru yazısı, kartla dönen bir borç yerine planlı bir birikim modelini anlatıyor.
Son uyarı
Kredi kartıyla altın almak, altını nakde çevirmek için tasarlanmış bir yöntem değil. İşlem yasal görünse de banka sözleşmesi, faiz yükü ve kredi notu üzerindeki etkisi nedeniyle gerçek maliyeti yüksek. Karar vermeden önce toplam geri ödemeyi kuruşu kuruşuna hesaplayın; ödeyemeyeceğiniz bir taksit planına girmeyin.
Sık sorulan sorular
Kredi kartıyla altın alıp satmak suç mu?
Altını alıp satmak tek başına suç değildir. Ancak banka sözleşmesindeki kullanım amacına aykırılık, banka yaptırımlarına ve borç ödenmezse yasal takibe yol açabilir.
Kuyumcu kredi kartından ek ücret alabilir mi?
Kuyumcunun kartlı işlemden dolayı müşteriden ek ücret alması doğru değildir. Yine de gram fiyatı piyasa fiyatının üzerinde tutularak dolaylı maliyet yansıtılabilir.
Taksitli altın alımında vade farkı ne kadar olur?
Vade farkı bankaya ve vade sayısına göre değişir. İşlem öncesi bankanın taksitli işlem faiz oranını ve toplam geri ödemeyi öğrenmek gerekir.
Banka altın alımını nakit avansa çevirebilir mi?
Sözleşmede yer alan kullanım kurallarına aykırılık halinde banka işlemi nakit avansa dönüştürebilir, taksiti iptal edebilir veya limiti kısıtlayabilir.
Kredi kartıyla altın almak kredi notunu etkiler mi?
İşlem doğrudan kredi notunu düşürmez. Ancak borcun gecikmesi, yasal takibe düşmesi veya limit kısıtı kredi notunu olumsuz etkiler.
İlgili yazılar
- Bordro Banka Hesap Hareketi Uyumsuzluğu Kredi Başvurusunda Ne
- Kredi Başvurusunda Ön Red: 7 Kontrol
- Kredi Ön Onay Kesin Onay Farkı: 7 Kritik Nokta
Bankaların güncel oranlarıyla aylık taksidi karşılaştırın.
Bu yazı genel bilgilendirme amacı taşır, kişisel finansal danışmanlık değildir. Oran ve mevzuat bilgileri yazının yayımlandığı tarihteki kaynaklara dayanır; işlem yapmadan önce güncel koşulları bankanızdan teyit edin.
