Sıfır araç fiyatları bütçeyi zorlayınca gözler ikinci el ilanlara çevriliyor. Beğendiğiniz aracı buldunuz, fiyatta da anlaştınız; geriye bir tek finansman kalıyor. İşte bu noktada birçok alıcı, ilan fiyatının tamamına yakınını krediyle karşılayabileceğini düşünüyor. İkinci el araç kredisi ise sanıldığından çok daha sıkı kurallarla işliyor.
Kredinin tutarını aracın ilan fiyatı değil, kasko değeri ve BDDK’nın belirlediği oranlar belirliyor. Başvurudan önce aşağıdaki altı şartı bilmek, galeride hayal kırıklığı yaşamanızı önler.
1. Kredi Tutarı İlan Fiyatına Değil Kasko Değerine Göre Hesaplanır
Bankalar ikinci el araçlarda değeri belirlerken Türkiye Sigorta Birliği’nin yayımladığı kasko değer listesini esas alır. İlan fiyatı 1.300.000 TL olan bir aracın kasko değeri 1.150.000 TL ise bankanın hesabı 1.150.000 TL üzerinden yapılır.
Bu nedenle, pazarlığa başlamadan önce aracın güncel kasko değerini öğrenin. Kasko değeri ile satış fiyatı arasındaki fark, sizin cebinizden çıkacak peşinatın bir parçası olacaktır.
2. Kredi Oranı Araç Değeri Yükseldikçe Düşer
BDDK düzenlemelerine göre taşıt kredilerinde kullanılabilecek oran araç değerine bağlı olarak kademelendirilir. En düşük değer aralığındaki araçlarda değerin %70’ine kadar kredi kullanılabilirken, araç değeri yükseldikçe bu oran kademeli olarak düşer ve belirli bir tutarın üzerindeki araçlara kredi kullandırılmaz.
Günümüz fiyatlarında ikinci el piyasasındaki pek çok aracın değeri üst kademelere girdiği için gerçekçi kredi oranları genellikle %20 ile %50 arasında kalır. Başvurmadan önce bankanın kredi hesaplama aracında aracın kasko değerini girerek alabileceğiniz azami tutarı görmeniz en doğru yöntemdir.
3. Vade Aracın Değerine Göre Sınırlıdır
BDDK’nın Mart 2025’te aldığı kararla taşıt kredilerinde azami vade aracın değerine göre belirleniyor. Karar metinlerine BDDK’nın Kurul kararları sayfasından ulaşabilirsiniz. Güncel sınırlar şöyle:
| Araç değeri | Azami vade |
|---|---|
| 2.500.000 TL ve altı | 48 ay |
| 2.500.001 – 5.000.000 TL | 36 ay |
| 5.000.001 – 6.500.000 TL | 24 ay |
| 6.500.001 – 7.500.000 TL | 12 ay |
| 7.500.000 TL üzeri | Kredi kullandırılmaz |
İkinci el araçların büyük kısmı ilk dilime girdiği için 48 ay vade çoğu durumda mümkün. Ancak uzun vadenin toplam faiz yükünü ciddi biçimde artırdığını unutmamak gerekir.
4. Aracın Yaşı ve Durumu Kredinin Önünü Kesebilir
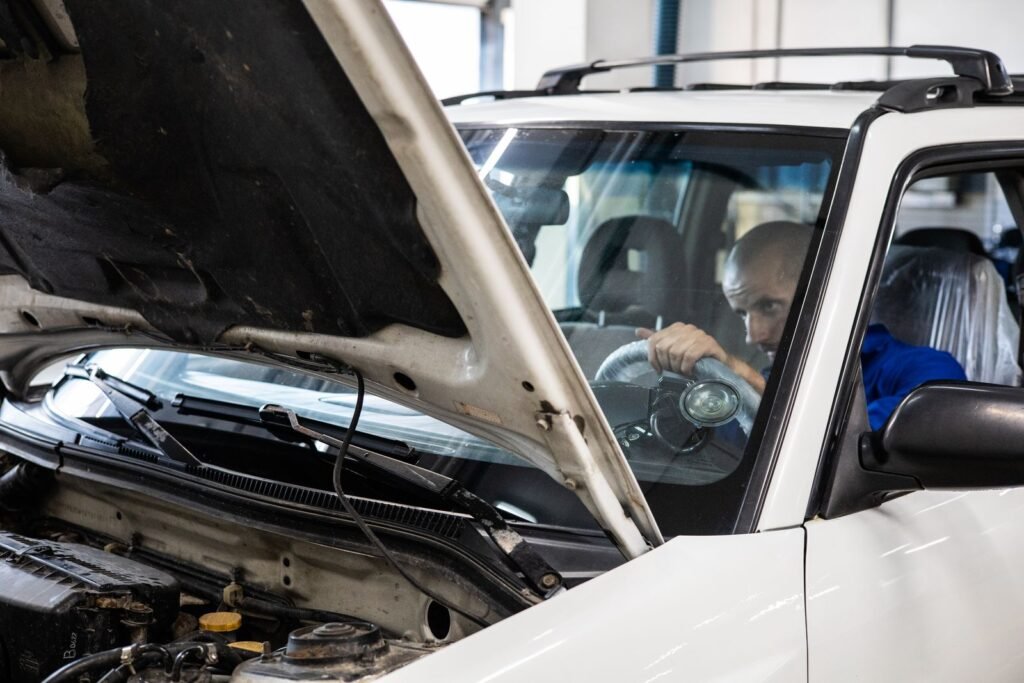
Kanunda tek bir yaş sınırı bulunmasa da bankalar kendi kredi politikalarında üst sınır belirler. Pek çok banka kredi vadesinin sonunda aracın belirli bir yaşı aşmamasını şart koşar. Bu nedenle 12-13 yaşındaki bir araç için kısa vade önerilebilir ya da başvuru doğrudan reddedilebilir.
Bunun yanında ağır hasar kaydı olan, pert raporlu veya üzerinde haciz bulunan araçlara kredi kullandırılması çoğu zaman mümkün değildir. Satın almadan önce aracın TRAMER kaydını ve e-Devlet üzerinden borç ve haciz durumunu sorgulamak, ileride yaşanabilecek sorunları baştan önler.
5. Araç Üzerine Rehin Konulur ve Kasko Genellikle Şarttır
İkinci el araç kredisi kullandığınızda araç, kredi bitene kadar bankaya rehinli olur. Rehin kalkmadan aracı satmanız ya da devretmeniz mümkün değildir. Kredi bittiğinde rehnin kaldırılması gerekir; bu sürecin nasıl işlediğini araç rehin kaldırma rehberimizde ayrıntılı olarak anlattık.
Bankaların büyük kısmı rehin süresince kasko yaptırılmasını ve poliçede bankanın dain-i mürtehin olarak yer almasını ister. Kasko primini toplam maliyet hesabına eklemeyi unutmayın; özellikle eski modellerde kasko primi bütçeyi beklenenden fazla zorlayabilir.
6. Faiz Dışındaki Masrafları Hesaba Katın
Kredi maliyeti yalnızca faizden oluşmaz. Taşıt kredilerinde faize KKDF ve BSMV eklenir; tüketici kredilerinde alınabilecek kredi tahsis ücreti ise kredi tutarının binde beşiyle sınırlıdır. Rehin tesisi ve rehin kaldırma için Noterler Birliği tarifesine göre ayrıca ücret ödenir.
Kampanyalarda öne çıkan düşük faiz oranlarına bakarken bu nedenle yıllık maliyet oranını karşılaştırmak daha doğru sonuç verir. Ekim 2026 başında taşıt kredisi faizleri 36 ay vadede aylık %3,3–3,6 bandındaydı; ancak sigorta ve masraflar eklendiğinde gerçek maliyet bu oranın üzerine çıkar.
Vade Uzadıkça Maliyet Ne Kadar Artar?
48 ay vadenin cazibesi, düşük aylık taksittir. Ancak toplam maliyete bakıldığında tablo değişir. Aylık %3,45 akdi faizle (vergilerle birlikte efektif yaklaşık %4,5) 500.000 TL’lik bir taşıt kredisini üç farklı vadeyle karşılaştıralım:
| Vade | Aylık taksit | Toplam geri ödeme |
|---|---|---|
| 24 ay | ~34.400 TL | ~826.600 TL |
| 36 ay | ~28.250 TL | ~1.016.900 TL |
| 48 ay | ~25.500 TL | ~1.225.600 TL |
24 aydan 48 aya geçtiğinizde aylık taksit yaklaşık 9.000 TL azalıyor, ama toplam ödeme 400.000 TL’ye yakın artıyor. Bu fark, kredinin yarısının üzerinde bir ek maliyet demek. Bütçeniz izin veriyorsa vadeyi kısa tutmak, aracın gerçek maliyetini ciddi biçimde düşürür.
Galeriden mi, Sahibinden mi?
Galeriler çoğu zaman anlaşmalı oldukları bankalar üzerinden hızlı kredi onayı sunar. Bu kolaylık değerlidir ama sunulan oran her zaman piyasanın en iyisi olmayabilir. Galerinin teklifini almadan önce kendi bankanızdan ön onay almak, masaya karşılaştırabileceğiniz bir rakamla oturmanızı sağlar.
Sahibinden alımda ise süreç biraz daha fazla koordinasyon ister. Banka, satış bedelinin satıcıya ödenmesini ve rehnin tesisini noterdeki devir işlemiyle eş zamanlı yürütür. İkinci el araç kredisi başvurusunu, satıcıyla noter randevusu almadan önce sonuçlandırmak, satış gününde yaşanabilecek gecikmeleri önler.
İkinci El Araç Kredisi Başvurusunda Pratik Sıralama
Doğru sıra şudur: önce aracın kasko değerini ve hasar kaydını öğrenin, ardından bankanın hesaplama aracıyla alabileceğiniz tutarı görün, sonra satıcıyla pazarlığı bu bilgilerle yapın. Galeriden alıyorsanız galerinin anlaşmalı bankası dışında kendi bankanızın teklifini de mutlaka isteyin.
İkinci el araç kredisi doğru planlandığında bütçeyi zorlamadan araç sahibi olmanın makul bir yoludur. Planlama atlandığında ise küçük görünen farklar, 48 ay boyunca her ay hissedilen bir yüke dönüşür.
Sıkça Sorulan Sorular
İkinci el araç kredisi için araç kaç yaşında olmalı?
Kanunda belirlenmiş tek bir sınır yoktur. Bankalar kendi politikalarına göre üst yaş sınırı uygular; bu nedenle aynı araç için bankalar farklı vade ve tutar teklif edebilir.
Sahibinden alınan araca kredi çekilebilir mi?
Evet. Bireysel satıcıdan alınan araçlarda da kredi kullanılabilir. Banka genellikle satış işlemi ve rehin tesisinin noterde aynı anda yapılmasını ister.
Taşıt kredisi yerine ihtiyaç kredisi kullanmak mantıklı mı?
İhtiyaç kredisinin faizi genellikle daha yüksek ve vadesi daha kısadır. Araç üzerine rehin konulmaz ama toplam maliyet çoğu zaman taşıt kredisinden daha fazla olur.
Kredi bitmeden aracı satabilir miyim?
Rehin devam ederken aracı satmak için önce kalan borcu kapatmanız ve rehni kaldırmanız gerekir. Uygulamada satış bedeli genellikle önce bankadaki borcun kapatılmasında kullanılır, rehin kalktıktan sonra devir yapılır.
Aracın kasko değerini nereden öğrenebilirim?
Kasko değer listesi Türkiye Sigorta Birliği tarafından her ay güncellenerek yayımlanır. Marka, model ve model yılını seçerek aracın güncel kasko değerine ulaşabilir, bankanın hesaplayacağı kredi tutarını önceden tahmin edebilirsiniz.
Bankaların güncel oranlarıyla aylık taksidi karşılaştırın.
Bu yazı genel bilgilendirme amacı taşır, kişisel finansal danışmanlık değildir. Oran ve mevzuat bilgileri yazının yayımlandığı tarihteki kaynaklara dayanır; işlem yapmadan önce güncel koşulları bankanızdan teyit edin.
