
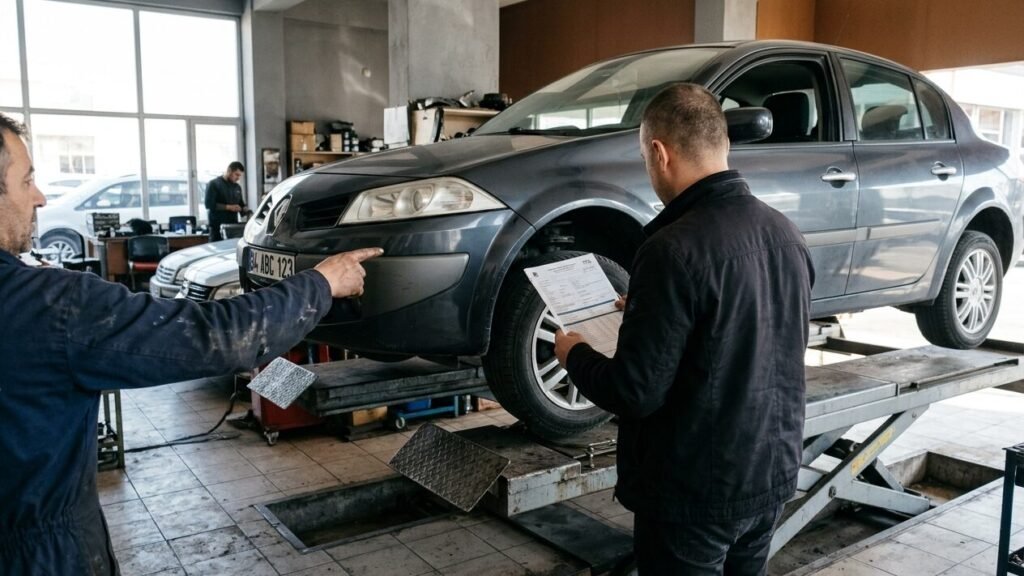
Kısaca: İkinci el araç kredisi ekspertiz raporu, bankanın kredi tutarını belirlerken kullandığı temel belgedir; rapordaki araç değeri kredi üst sınırını, hasar ve kilometre bulguları ise onay koşullarını ve peşinat oranını etkiler. Rapor ayrıca rehin işleminin hangi değer üzerinden kurulacağını belirler.
- Kredi tutarı, ekspertizdeki güncel piyasa değerinin banka kabul oranıyla sınırlıdır; faturalanan satış bedeli tek başına belirleyici değildir.
- Ağır hasar kaydı, yüksek kilometre veya eski model yılı kredi oranını düşürür, peşinat ihtiyacını artırır.
- Banka kendi eksperini görevlendirebilir; satıcının raporu tek başına yeterli olmayabilir.
- Rehin, kredi kullanılan değer üzerinden tapu ve trafik kaydına işlenir; kredi kapanınca kaldırılması gerekir.
İçindekiler
İkinci el araç kredisi ekspertiz raporu, bankanın araca ne kadar kredi vereceğini belirleyen en somut belgedir. Banka, satış bedeline değil raporun gösterdiği güncel değere ve araç geçmişine bakar. Bu nedenle aynı fiyata satılan iki araçtan biri daha yüksek kredi alabilirken diğeri daha yüksek peşinat isteyebilir.
Aşağıdaki altı adım, raporun kredi tutarına, peşinata ve rehin işlemine nasıl yansıdığını somut örneklerle açıklıyor.
1. Ekspertiz raporu kredi sürecinde neden zorunlu?
Banka, kredinin teminatı olan aracın gerçek değerini bilmek durumunda. Ekspertiz raporu bu değeri ve aracın durumunu belgeliyor. Ticaret Bakanlığı düzenlemeleri, ikinci el ticaretiyle uğraşan işletmeler için belirli yaş ve kilometre sınırlarında rapor alma yükümlülüğü getiriyor. Bireysel satışlarda ise alıcının kendi ekspertizini yaptırması hem pazarlıkta hem kredi aşamasında koruma sağlıyor.
Kredi başvurusunda banka genellikle iki tür raporla karşılaşır: satıcının veya alıcının yaptırdığı ön ödemeli ekspertiz ile bankanın kendi görevlendirdiği eksperin raporu. İkisinin farkını ön ödemeli ekspertiz mi banka ekspertizi mi yazısında ayrıntılı bulabilirsiniz. Banka çoğu durumda kendi eksperinin belirlediği değeri esas alır.
2. Kredi tutarı hangi değer üzerinden hesaplanır?
Banka, ekspertizde çıkan değerin belirli bir oranına kadar kredi kullandırır. Bu oran araç yaşına, kredi türüne ve bankanın politikasına göre değişir. Örnek: Ekspertiz değeri 600.000 TL olan bir araçta banka yüzde 70 oranını uygularsa kredi üst sınırı 420.000 TL olur. Araç 550.000 TL’ye satılıyorsa alıcı en az 130.000 TL peşinat öder.
Aynı araç 700.000 TL’ye satılsa bile kredi 420.000 TL’yi geçmez; peşinat 280.000 TL’ye çıkar. Satış bedeli ile ekspertiz değeri arasındaki fark, doğrudan alıcının cebinden çıkan tutarı büyütür. Bu yüzden pazarlıkta ekspertiz değerini bilmek önem taşıyor.
3. Hasar kaydı kredi onayını nasıl etkiler?
Raporda şasi, motor veya taşıyıcı aksamda onarım görünüyorsa banka riski yüksek sayar. Hafif boya ve kaporta işlemleri genellikle sorun çıkarmaz; ancak ağır hasar kaydı olan araçta kredi oranı düşer veya başvuru reddedilebilir.
Örnek: Ekspertiz değeri 500.000 TL olan araçta yüzde 70 oranı 350.000 TL kredi demek. Aynı araçta ağır hasar kaydı varsa banka oranı yüzde 50’ye çekebilir; kredi 250.000 TL’ye iner, peşinat 100.000 TL artar. Hasarın niteliği ve onarımın hangi aksamda yapıldığı bu kararda belirleyici rol oynuyor.
4. Kilometre ve model yılı neden ayrı ayrı değerlendirilir?
Yüksek kilometre, aracın piyasa değerini ve kalan ömrünü etkiler. Banka, yaşına göre beklenenin çok üzerinde kilometreye sahip araçta değeri aşağı çeker ya da vadeyi kısaltır. Model yılı ise kredi vadesini ve oranı doğrudan sınırlar; eski modelde vade kısalır, aylık taksit yükselir.
Örnek: 2019 model, 90.000 km’de bir araç için 48 ay vade mümkünken, aynı fiyattaki 2014 model araçta vade 36 aya inebilir. Taksit tutarı artar; aylık gelir yeterli değilse kredi tutarı düşürülür. Kilometre ve model yılı birlikte okunmalı; tek başına hiçbiri karar vermeye yetmez.
5. Rapor bulguları peşinat ve kasko koşullarına nasıl yansır?
Kredi oranı düştükçe peşinat yükselir. Bunun yanında banka, kredi boyunca aracın kaskolu olmasını ister; kasko primi de toplam maliyete eklenir. Ekspertizde değer düşüren bulgular varsa kasko primi ve teminat kapsamı da etkilenebilir.
Kredi dosyasındaki masrafları yalnızca faizden ibaret sanmamak gerekir. Tahsis ücreti, ekspertiz bedeli, kasko ve ipotek/rehin masrafları toplam maliyeti büyütür. Taşıt kredisinde gizli maliyetler yazısındaki 300.000 TL’lik örnek, bu kalemlerin taksite etkisini gösteriyor.
6. Rehin işlemi hangi değer üzerinden kurulur?
Kredi onaylandığında banka, aracı teminat olarak gösterir ve rehin şerhi işlenir. Rehin, kredi kullanılan tutar ve ekspertiz değeri üzerinden takip edilir. Kredi kapandığında rehnin kaldırılması için bankadan yazı alınması gerekir. Rehin kaldırılmazsa araç satışında sorun çıkar.
Süreci adım adım görmek için taşıt kredisinde aracı teminat göstermek rehberine bakabilirsiniz. Konut kredisinde tapu ve imar kontrolünün karşılığını merak edenler için konut kredisi tapu ve imar durumu kontrolü yazısı benzer bir çerçeve sunuyor.
Kontrol listesi
- Ekspertiz raporunu kredi başvurusundan önce alın ve değeri satış bedeliyle karşılaştırın.
- Hasar kaydının niteliğini (boya, kaporta, şasi) raporda net görün.
- Kilometre ve model yılının bankanın vade sınırlarına uyup uymadığını sorun.
- Peşinatı, kredi oranı düşük senaryoya göre de hesaplayın.
- Kasko, tahsis ve rehin masraflarını toplam maliyete ekleyin.
- Kredi kapanınca rehnin kaldırılacağına dair yazıyı takip edin.
Sık sorulan sorular
Banka satıcının ekspertiz raporunu kabul eder mi?
Bazı bankalar satıcının raporunu dikkate alır, ancak çoğu kendi görevlendirdiği eksperin değerini esas alır. Başvurudan önce bankaya hangi raporun geçerli olduğunu sormak gerekir.
Hafif hasar kaydı krediyi reddettirir mi?
Genellikle boya ve kaporta düzeyindeki kayıtlar tek başına red nedeni değildir. Şasi veya motor gibi taşıyıcı aksamda onarım varsa kredi oranı düşebilir ya da başvuru reddedilebilir.
Ekspertiz değeri satış bedelinden düşükse ne olur?
Kredi, ekspertiz değeri üzerinden hesaplanır. Aradaki fark peşinata eklenir; alıcının başlangıçta ödeyeceği tutar artar.
Rehin ne zaman kaldırılır?
Kredi tamamen kapandıktan sonra banka rehin kaldırma yazısı verir; bu yazıyla trafik kaydındaki şerh kaldırılır. Kredi devam ederken rehin kaldırılamaz.
İlgili yazılar
- Rehinli Aracı Kredi Kapatmadan Satmak: 5 Adım
- Taşıt Kredisi Taksit Tarihi Değiştirme Rehberi
- Rehinli Araç Takas: Kredi Bitmeden Satış Rehberi
Bankaların güncel oranlarıyla aylık taksidi karşılaştırın.
Bu yazı genel bilgilendirme amacı taşır, kişisel finansal danışmanlık değildir. Oran ve mevzuat bilgileri yazının yayımlandığı tarihteki kaynaklara dayanır; işlem yapmadan önce güncel koşulları bankanızdan teyit edin.
