
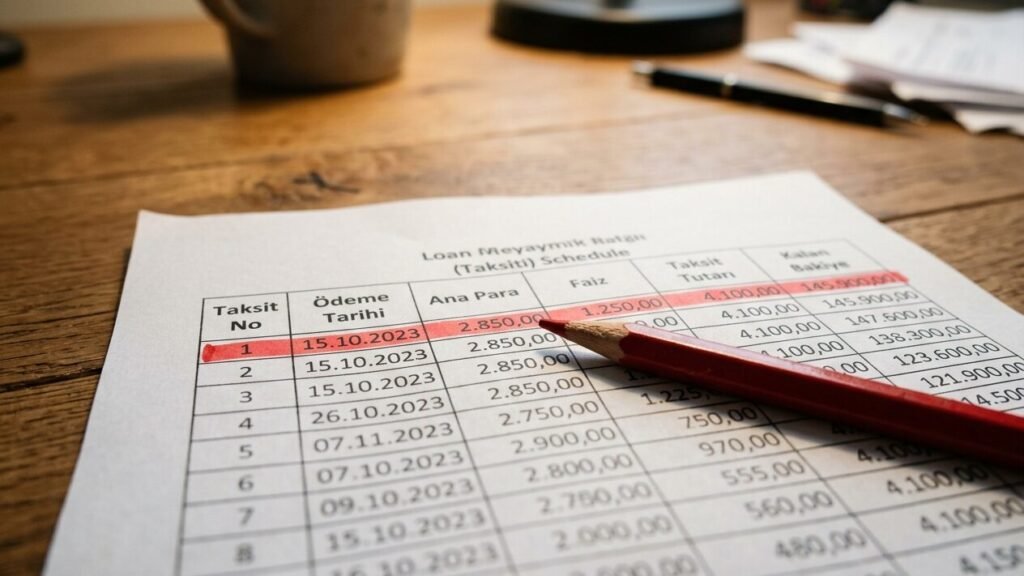
Kısaca: İhtiyaç kredisi taksit faiz anapara dağılımı, eşit taksitli (annüite) kredilerde taksit tutarı sabit kalsa da içeriğin her ay değiştiğini gösterir: ilk taksitlerin büyük kısmı faize, son taksitlerin büyük kısmı anaparaya gider. Bu nedenle erken kapama veya ara ödeme vadenin ilk aylarında yapıldığında faiz tasarrufu belirgin biçimde daha yüksek olur.
- Eşit taksitli kredide taksit tutarı sabittir; faiz-anapara dağılımı her ay değişir.
- İlk taksitlerde faiz payı yüksek, anapara payı düşüktür; vade ilerledikçe bu oran tersine döner.
- Erken kapama veya ara ödeme vadenin başında yapılırsa kalan faiz yükü daha çok azalır.
- Ödeme planındaki faiz-anapara sütunlarını okumak, kredi maliyetini anlamanın en somut yoludur.
- BSMV, KKDF ve tahsis ücreti gibi kalemler toplam maliyeti taksit tutarından farklı kılabilir.
İçindekiler
İhtiyaç kredisi taksit faiz anapara dağılımı, eşit taksitli bir kredide her ay ödediğiniz tutarın ne kadarının faize, ne kadarının anaparaya gittiğini gösterir. Taksit tutarı sabit kalsa da bu dağılım vade boyunca değişir: ilk aylarda faiz payı yüksekken son aylarda anapara payı öne çıkar. Bu nedenle erken kapama veya ara ödeme kararı verirken hangi taksitte olduğunuz, tasarrufunuzu doğrudan etkiler.
İhtiyaç kredisi taksit faiz anapara dağılımı nasıl işler?
İhtiyaç kredilerinde yaygın olarak annüite (eşit taksit) yöntemi kullanılır. Bu yöntemde aylık taksit, kredi tutarı, aylık faiz oranı ve vadeye göre baştan hesaplanır ve vade boyunca değişmez. Taksit sabit olsa da banka her ay önce kalan anapara üzerinden faiz işletir, taksitten faizi düşer ve kalan kısmı anaparadan düşer.
Bu mekanik şu sonucu doğurur: kredi ilk açıldığında kalan anapara yüksek olduğu için faiz de yüksek olur. Dolayısıyla ilk taksitlerin büyük bölümü faize gider, anapara çok az azalır. Vade ilerledikçe kalan anapara düştüğü için faiz payı küçülür, taksitin anapara kısmı büyür. Son taksitlerde ise taksitin neredeyse tamamı anaparaya gider.
Bu dağılımı görmenin en somut yolu, bankanın verdiği ödeme planındaki faiz ve anapara sütunlarını okumak. Ödeme planı yoksa kredi tutarı, aylık faiz oranı ve vadeyi girerek amortisman tablosu oluşturan hesaplama araçlarından yararlanabilirsiniz. Hesapstan ve benzeri araçlar taksit, toplam geri ödeme ve faiz dökümünü birlikte gösterir; bazıları BSMV, KKDF ve tahsis ücreti gibi kalemleri de hesaba katar.
Örnek ödeme tablosu: 100.000 TL, 12 ay, aylık %3 faiz
Aşağıdaki tablo, 100.000 TL tutarında, 12 ay vadeli ve aylık %3 faizli bir ihtiyaç kredisinin yaklaşık dağılımını gösteriyor. Taksit tutarı annüite formülüyle yaklaşık 10.046 TL çıkar. Rakamlar yuvarlanmış; bankanın masraf ve vergi kalemleri eklenince toplam maliyet değişebilir.
| Taksit | Taksit Tutarı (TL) | Faiz Payı (TL) | Anapara Payı (TL) | Kalan Anapara (TL) |
|---|---|---|---|---|
| 1 | 10.046 | 3.000 | 7.046 | 92.954 |
| 2 | 10.046 | 2.789 | 7.257 | 85.697 |
| 3 | 10.046 | 2.571 | 7.475 | 78.222 |
| 6 | 10.046 | 1.879 | 8.167 | 54.632 |
| 9 | 10.046 | 1.116 | 8.930 | 29.318 |
| 12 | 10.046 | 293 | 9.753 | 0 |
Tabloda ilk taksitin 3.000 TL’si faize giderken son taksitte bu tutar 293 TL’ye iniyor. Buna karşılık anapara payı 7.046 TL’den 9.753 TL’ye çıkıyor. İhtiyaç kredisi taksit faiz anapara dağılımı tam olarak bu kaymayı anlatır: taksit aynı, içerik farklı.
Erken kapama veya ara ödeme hangi taksitte daha çok tasarruf sağlar?
Erken kapama veya ara ödeme yaptığınızda banka kalan anaparayı kapatır, henüz işlememiş faizleri siler. Tasarrufunuz kalan anaparanın büyüklüğüne ve kalan vadeye bağlı. Vadenin başında kalan anapara yüksek olduğu için kapatılan tutar üzerinden hesaplanacak faiz de yüksek olur; bu nedenle tasarruf ilk taksitlerde daha büyüktür.
Örneğin yukarıdaki kredide 3. taksitten sonra 50.000 TL ara ödeme yaptığınızı düşünelim. Kalan anapara 78.222 TL iken bu tutar 28.222 TL’ye iner. Banka ödeme planını yeniden düzenler: taksit tutarı korunursa vade kısalır, vade korunursa taksit düşer. Her iki durumda da kalan anapara üzerinden işleyecek faiz azaldığı için toplam geri ödeme düşer. Aynı ödemeyi 10. taksitten sonra yapsaydınız kalan anapara çok daha küçük olacağından faiz tasarrufu da sınırlı kalırdı.
Erken kapamanın zamanlamasını daha ayrıntılı planlamak için ihtiyaç kredisi erken kapama zamanlaması yazısındaki dört hesap yöntemine bakabilirsiniz. Kısaca: kalan anapara, kalan vade, erken kapama masrafı ve faiz oranı birlikte değerlendirilmeden karar vermeyin.
Ödeme planını okurken nelere dikkat etmeli?
Bankanın verdiği ödeme planında taksit tutarının yanında faiz, anapara ve kalan anapara sütunları yer alır. Bu sütunları okumak, kredi maliyetini anlamanın en somut yolu. İhtiyaç kredisi taksit faiz anapara dağılımı, toplam faiz tutarının neden taksit sayısıyla doğrusal artmadığını da açıklar: faiz her ay kalan anapara üzerinden hesaplandığından anapara hızlı azaldıkça faiz yükü de hızla düşer.
Aylık taksit tutarına BSMV, KKDF ve varsa tahsis ücreti gibi kalemlerin dahil olup olmadığını kontrol edin. Bazı hesaplama araçları bu kalemleri ayrı gösterir, bazıları yalnızca saf faiz ve anaparayı hesaplar. Toplam maliyeti karşılaştırırken aynı kalemleri içeren hesaplar kullanmak yanıltıcı sonuçları önler.
Erken kapama veya ara ödeme yapmadan önce bankaya erken ödeme koşullarını ve varsa masraflarını sorun. Kalan anapara ve kalan vade bilgisiyle birlikte bu masrafı karşılaştırmak, tasarrufun gerçekten pozitif olup olmadığını gösterir.
Sık yapılan hatalar
- Taksit tutarı sabit olduğu için faiz-anapara dağılımının da sabit olduğunu sanmak.
- Erken kapama tasarrufunu vadenin sonuna doğru da aynı sanmak; oysa tasarruf ilk taksitlerde daha yüksektir.
- Ödeme planındaki faiz sütununu atlayıp yalnızca taksit tutarına bakmak.
- BSMV, KKDF ve tahsis ücretini hesaba katmadan toplam maliyeti karşılaştırmak.
- Ara ödemenin vadeyi mi taksiti mi düşüreceğini bankaya sormadan varsaymak.
Kontrol listesi
- Kredi tutarı, aylık faiz oranı ve vadeyi netleştirdiniz mi?
- Ödeme planında faiz ve anapara sütunlarını gördünüz mü?
- İlk ve son taksitlerdeki faiz payı farkını kontrol ettiniz mi?
- Erken kapama veya ara ödeme için kalan anapara ve kalan vadeyi öğrendiniz mi?
- Erken ödeme masrafını ve varsa sigorta iadesini sordunuz mu?
- Toplam maliyeti aynı kalemleri içeren hesaplarla karşılaştırdınız mı?
Sık sorulan sorular
Eşit taksitli kredide faiz-anapara dağılımı neden değişir?
Banka her ay kalan anapara üzerinden faiz hesaplar. Kalan anapara başlangıçta yüksek olduğu için faiz payı yüksektir; vade ilerledikçe anapara azaldıkça faiz payı düşer ve taksitin anapara kısmı büyür.
Erken kapama en çok hangi taksitte tasarruf sağlar?
Genellikle vadenin ilk aylarında, kalan anapara yüksekken yapılan erken kapama veya ara ödeme daha fazla faiz tasarrufu sağlar. Vade sonuna doğru kalan anapara küçüldüğü için tasarruf azalır.
Ara ödeme vadeyi mi taksiti mi düşürür?
Bankaya ve sözleşmeye göre değişir. Bazı bankalar taksit tutarını koruyup vadeyi kısaltır, bazıları vadeyi koruyup taksiti düşürür. Hangisinin uygulanacağını önceden sormak gerekir.
Ödeme planındaki faiz tutarına BSMV ve KKDF dahil mi?
Her bankanın ödeme planı farklı olabilir. Bazı planlarda BSMV ve KKDF ayrı satırlarda gösterilir, bazılarında taksit tutarına dahil edilir. Toplam maliyeti karşılaştırırken bu kalemlerin dahil olup olmadığını kontrol edin.
İlgili yazılar
- İhtiyaç Kredisi Taksit Yuvarlama: 50 TL’nin Vadeye Etkisi
- İhtiyaç Kredisinde Balon Ödeme: 6 Hesap
- Kullanılmayan Kredi Limiti Taksidi Nasıl Etkiler?
Bankaların güncel oranlarıyla aylık taksidi karşılaştırın.
Bu yazı genel bilgilendirme amacı taşır, kişisel finansal danışmanlık değildir. Oran ve mevzuat bilgileri yazının yayımlandığı tarihteki kaynaklara dayanır; işlem yapmadan önce güncel koşulları bankanızdan teyit edin.
