Tasarruf Finansmanı Kefil: Yükümlülükler ve Riskler
Tasarruf finansmanı sisteminde kefil istenip istenmediğini, kefilin ne zaman ödeme yapmak zorunda kaldığını ve bu durumun kişinin kendi kredi başvurularına etkisini somut senaryolarla açıklıyoruz.
Tasarruf finansmanı sisteminde kefil istenip istenmediğini, kefilin ne zaman ödeme yapmak zorunda kaldığını ve bu durumun kişinin kendi kredi başvurularına etkisini somut senaryolarla açıklıyoruz.
Aynı kredi tutarı ve vadede sigorta primi peşin ödenir, dosya masrafı da öyle. Peki hangisi toplam maliyeti daha çok artırıyor? Kalem kalem karşılaştırdık.
Mevcut aracınızı yeni bir krediye teminat olarak göstermek mümkün; ama süreç, rehin sırası ve kullanım kısıtları sanıldığı kadar basit değil.
Faiz oranındaki bir puanlık düşüş, aylık taksitte ve toplam geri ödemede ciddi bir fark yaratır. Sabit tutar ve vade üzerinden üç senaryoyla etkiyi somutlaştırıyoruz.
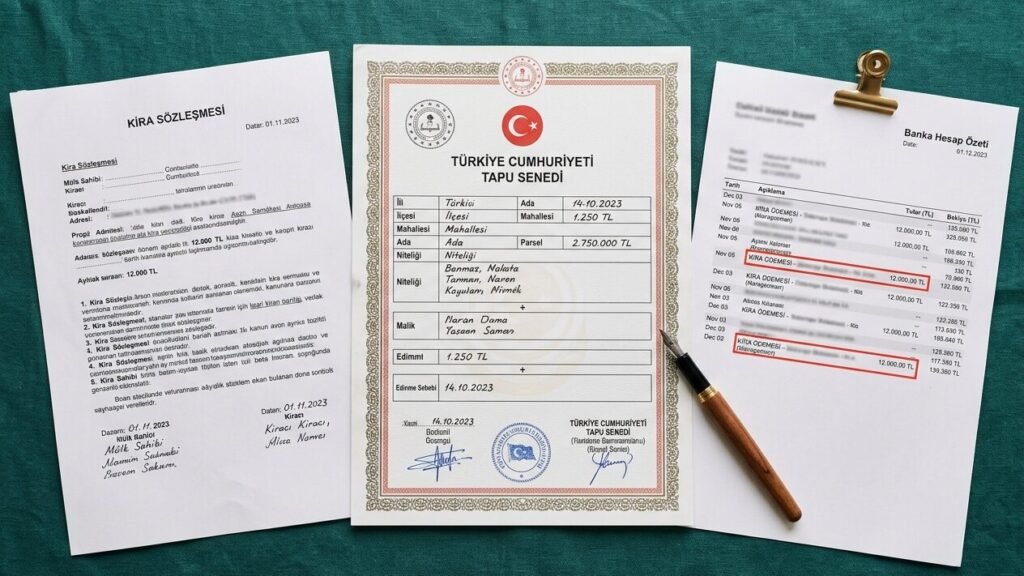
Kira gelirinizi kredi başvurusunda gelir olarak göstermek için hangi belgeler gerekiyor? Banka kaydı yoksa ne yapabilirsiniz, taksit oranı nasıl hesaplanır?
Mevcut aracınızı yeni bir taşıt kredisine teminat göstererek daha düşük faiz ve uzun vade elde edebilirsiniz. Ancak rehin, kasko ve teminat değeri konusunda bilmeniz gerekenler var.
Aynı kredi tutarı ve vadede eşit taksit, artan taksit ve balon ödeme planları cebinize farklı yansır. Hangi planın hangi gelir profiline uyduğunu örnek rakamlarla görün.
Banka, gelir belgesinin yanında SGK prim kaydını da kontrol eder. Hangi 4 yıllık dönemin, kaç prim gününün ve hangi işveren değişikliklerinin onayı etkilediğini adım adım görün.
Sıra öne alma veya erteleme talebi, sözleşmede ek ücret ve yeni ödeme planı doğurabilir. Bu rehber, tasarruf finansmanı sıra değiştirmenin toplam maliyetine etkisini örneklerle gösterir.

Kredi faiz oranlarını karşılaştırın, taksidinizi hesaplayın, kararınızı bilgiyle verin.
Yasal uyarı: KrediOrani.com bir banka, finansal kuruluş, ödeme kuruluşu ya da kredi aracısı değildir; kredi vermez, kredi başvurusu almaz ve herhangi bir kuruluş adına işlem yapmaz. Sitedeki faiz oranları, hesaplamalar ve yazılar yalnızca genel bilgilendirme amaçlıdır; 6362 sayılı Sermaye Piyasası Kanunu kapsamında yatırım danışmanlığı ya da 6502 sayılı Tüketicinin Korunması Hakkında Kanun kapsamında kredi teklifi niteliği taşımaz.
Oranlar bankaların ilan ettiği ve kamuya açık kaynaklardan derlenen başlangıç oranlarıdır; bilgilerin güncelliği ve doğruluğu için azami özen gösterilse de hata veya gecikme olabilir. Kesin oran, masraf ve yıllık maliyet oranı için ilgili kuruluşun sözleşme öncesi bilgi formunu esas alın. Bu bilgilere dayanılarak alınan kararlardan doğabilecek zararlardan KrediOrani.com sorumlu tutulamaz. Oranlar son olarak 14 Ekim 2026 tarihinde güncellenmiştir.
© 2026 KrediOrani.com. Tüm hakları saklıdır.