
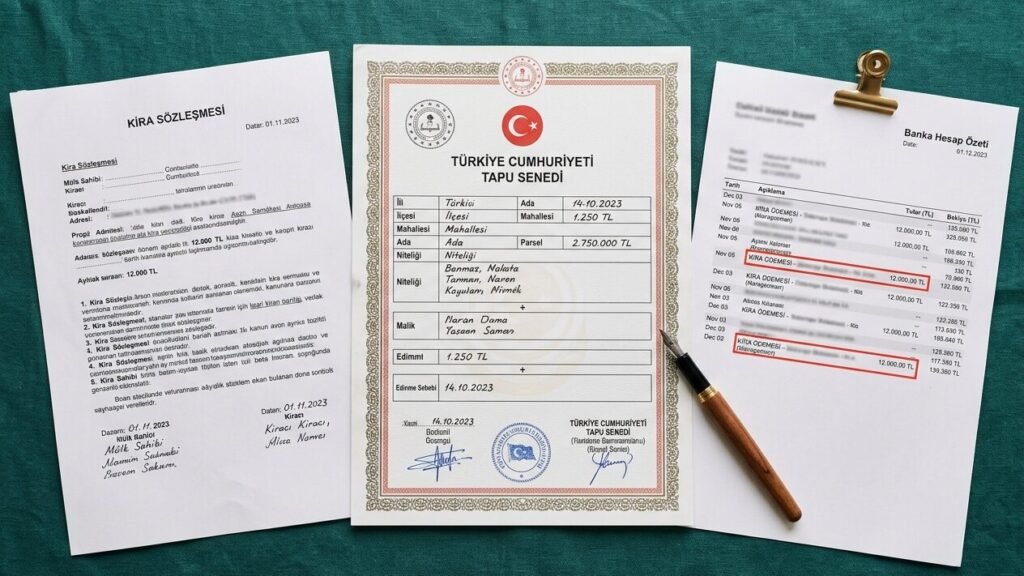
Kısaca: Kredi başvurusunda kira geliri beyanı, tapu ve kira sözleşmesiyle birlikte düzenli banka kaydıyla kanıtlanır. Banka hesabına düzenli yatmayan kira için sözleşme, tahsilat makbuzu ve beyanname gibi ek belgeler devreye girer. Bankalar beyan edilen kira gelirinin belirli bir bölümünü gelir sayar ve taksit oranını buna göre hesaplar.
- Tapu, kira sözleşmesi ve banka hesap dökümü kira gelirinin üç temel kanıtıdır.
- Banka kaydı düzenli değilse noter onaylı sözleşme, tahsilat makbuzu ve vergi beyannamesi sunulabilir.
- Bankalar kira gelirinin genellikle tamamını değil, belirli bir oranını gelir olarak kabul eder.
- Taksit oranı, toplam aylık gelirin kredi taksitine ayrılan yüzdesidir; bankalar üst sınır uygular.
- Eksik veya tutarsız belge, başvurunun reddine ya da daha düşük limite yol açabilir.
İçindekiler
Kredi başvurusunda kira geliri beyanı, bankanın bu geliri düzenli ve belgelenebilir görmesiyle işe yarar. Tapu, kira sözleşmesi ve banka hesap dökümü bu üçgenin temel taşlarıdır; biri eksikse banka geliri ya hiç saymaz ya da daha düşük bir tutarla dikkate alır. Aşağıda hangi belgenin ne işe yaradığını, banka kaydı olmayan kira için izlenecek yolu ve taksit oranının nasıl hesaplandığını adım adım bulacaksınız.
Kredi başvurusunda kira geliri hangi belgelerle kanıtlanır?
Banka için kira geliri bir söz değil, doğrulanabilir bir nakit akışıdır. Bu nedenle belge seti hem mülkiyeti hem de tahsilatı göstermeli. Tapu tek başına gelir kanıtı değildir; sözleşme tek başına da tahsilatı göstermez. İkisini banka kaydıyla birleştirmek en güçlü dosyayı ortaya çıkarır.
- Tapu: Mülkün size ait olduğunu gösterir. Hisseli tapuda hisse oranınız kadar kira geliri sayılır.
- Kira sözleşmesi: Kiracı, kira tutarı ve süreyi gösterir. Noter onaylı olması güvenilirliği artırır.
- Banka hesap dökümü: Kira ödemelerinin düzenli yattığını gösteren en somut belgedir.
- Vergi beyannamesi: Kira gelirini beyan ediyorsanız, yıllık gelir vergisi beyannamesi ek kanıt olarak sunulabilir.
Kira sözleşmesi yoksa banka kira gelirinizi kabul etmeyecektir; bazı bankalar sözleşme olmadan banka kaydını tek başına yeterli görmez. Sözleşme yoksa önce kiracıyla yazılı bir sözleşme yapmak süreci en baştan sağlamlaştırır. Serbest meslek geliriyle birlikte kira geliri beyan edenler için serbest meslek makbuzu kredi başvurusu rehberi belge setini tamamlamaya yardımcı olur.
Banka hesabına düzenli yatmayan kira için ne yapılabilir?
Kiracı kirayı elden veriyorsa banka hesap dökümünde düzenli bir iz görünmez. Bu durumda banka geliri belirsiz sayabilir. Çözüm, tahsilatı belgelemek ve gelirin sürekliliğini göstermek. Aşağıdaki adımlar dosyayı güçlendirir:
- Yazılı sözleşme ve tahsilat makbuzu: Her ay için imzalı makbuz düzenleyin; mümkünse noter onayı alın.
- Banka kanalına geçin: Kiracıdan kirayı bundan sonra havale veya otomatik ödeme ile göndermesini isteyin. Birkaç aylık düzenli kayıt geçmişin açığını kapatmaya yardımcı olur.
- Vergi beyannamesiyle destekleyin: Kira gelirini yıllık beyannamede gösteriyorsanız bu beyan, gelirin varlığını resmi olarak ortaya koyar.
- Ek gelir beyanıyla birlikte sunun: Kira dışında düzenli bir geliriniz varsa, kredi başvurusunda ek gelir beyanı yazısındaki yöntemlerle dosyayı çeşitlendirin.
Banka elden ödenen kirayı tamamen yok saymak zorunda değil; ancak belge olmadan riske girmek istemez. Bu nedenle sözleşme ve makbuz ikilisini başvurudan önce hazırlamak görüşmenin seyrini değiştirir.
Beyan edilen kira geliri taksit oranını nasıl etkiler?
Bankalar kira gelirinin tamamını gelir saymaz. Genellikle belirli bir oran, örneğin yüzde 70-80’i, gelir hesabına eklenir. Bu oran bankaya ve ürüne göre değişir; kesin oranı başvuru sırasında öğrenmek gerekir. Ardından toplam aylık gelir ile mevcut kredi taksitleri karşılaştırılır.
Taksit oranı, aylık kredi taksitlerinizin toplam aylık gelirinize bölünmesiyle bulunur. Bankalar bu oran için bir üst sınır uygular; sınır aşılırsa kredi tutarı düşürülür ya da başvuru reddedilir. Örnek bir hesaplama:
| Kalem | Tutar |
|---|---|
| Maaş geliri | 40.000 TL |
| Kira geliri (beyan) | 15.000 TL |
| Bankanın saydığı kira geliri (yüzde 80) | 12.000 TL |
| Toplam kabul edilen gelir | 52.000 TL |
| Mevcut kredi taksiti | 8.000 TL |
| Yeni kredi taksiti | 10.000 TL |
| Toplam taksit | 18.000 TL |
| Taksit oranı | yüzde 34,6 |
Bu örnekte taksit oranı yüzde 34,6 çıkar. Bankanın sınırı yüzde 40 ise başvuru bütçeye uyar; sınır yüzde 30 ise yeni taksit tutarının düşürülmesi gerekir. Kira geliri beyanı burada doğrudan belirleyici olur: kira geliri sayılmazsa toplam gelir 40.000 TL’ye düşer ve aynı taksitlerle oran yüzde 45’e çıkar.
Başvuru öncesi kontrol listesi
- Tapu kaydı güncel mi, hisse oranı net mi?
- Kira sözleşmesi yazılı ve imzalı mı; varsa noter onayı alınmış mı?
- Son 6-12 aylık banka hesap dökümünde kira ödemeleri görünüyor mu?
- Kira geliri vergi beyannamesinde yer alıyor mu?
- Mevcut kredi ve kredi kartı taksitleri hesaba katıldı mı?
- Ek hesap gibi görünmeyen borçlar beyan edildi mi? Kredi başvurusunda ek hesap beyanı bu konuda yol gösterir.
Kefilsiz bir kredi düşünüyorsanız gelir belgelerinin eksiksizliği onay şansını doğrudan etkiler. Kefilsiz kredi başvurusu rehberindeki adımlarla dosyayı önceden gözden geçirebilirsiniz.
Sık yapılan hatalar
En sık hata, tapu veya sözleşme olmadan kira gelirini sözlü olarak beyan etmektir. Banka bu geliri genellikle dikkate almaz. İkinci hata, kira gelirinin tamamını gelir saymaktır; oysa banka kendi oranını uygular. Üçüncü hata, elden ödenen kirayı belgelememektir. Dördüncü hata ise mevcut taksitleri gizlemektir; banka bunları kredi kayıt bürosu üzerinden görür ve tutarsızlık güveni sarsar.
Kira geliri beyanında dikkat edilmesi gerekenler
Kira geliri, kredi başvurusunda güçlü bir destek olabilir; ancak tek başına yeterli değildir. Gelirin düzenli, belgelenebilir ve vergi tarafında tutarlı olması gerekir. Başvurudan önce belge setini tamamlamak, bankanın gelir hesabını netleştirir ve taksit oranınızı önceden tahmin etmenizi sağlar. Kira gelirinizi olduğundan yüksek göstermek kısa vadede cazip görünse de banka doğrulama yaptığında başvurunun reddine yol açabilir.
Sık sorulan sorular
Kira geliri kredi başvurusunda ne kadar sayılır?
Bankalar genellikle kira gelirinin tamamını değil, belirli bir oranını (örneğin yüzde 70-80) gelir olarak kabul eder. Kesin oran bankaya ve kredi türüne göre değişir.
Banka hesabına düzenli yatmayan kira geliri kredi başvurusunda kabul edilir mi?
Tek başına banka kaydı yoksa banka geliri belirsiz sayabilir. Yazılı kira sözleşmesi, tahsilat makbuzu ve varsa vergi beyannamesi ile gelirin varlığını belgelemek kabul şansını artırır.
Kira sözleşmesi olmadan kira geliri beyan edilebilir mi?
Tapu tek başına gelir kanıtı sayılmaz. Sözleşme yoksa banka genellikle kira gelirini dikkate almaz; bu yüzden yazılı sözleşme edinmek gerekir.
Taksit oranı nasıl hesaplanır?
Aylık toplam kredi taksitleriniz (mevcut ve yeni) toplam aylık gelirinize bölünür. Bankalar bu oran için üst sınır uygular; sınır aşılırsa kredi tutarı düşürülür veya başvuru reddedilir.
İlgili yazılar
- Kredi Başvurusunda SGK Hizmet Dökümü: 4 Yıllık Prim Kontrolü
- Serbest Meslek Makbuzu Kredi Başvurusu: 6 Adım
- Kredi Başvurusunda Maaş Hesabı Değiştirme: 6 Adım
Bankaların güncel oranlarıyla aylık taksidi karşılaştırın.
Bu yazı genel bilgilendirme amacı taşır, kişisel finansal danışmanlık değildir. Oran ve mevzuat bilgileri yazının yayımlandığı tarihteki kaynaklara dayanır; işlem yapmadan önce güncel koşulları bankanızdan teyit edin.
