
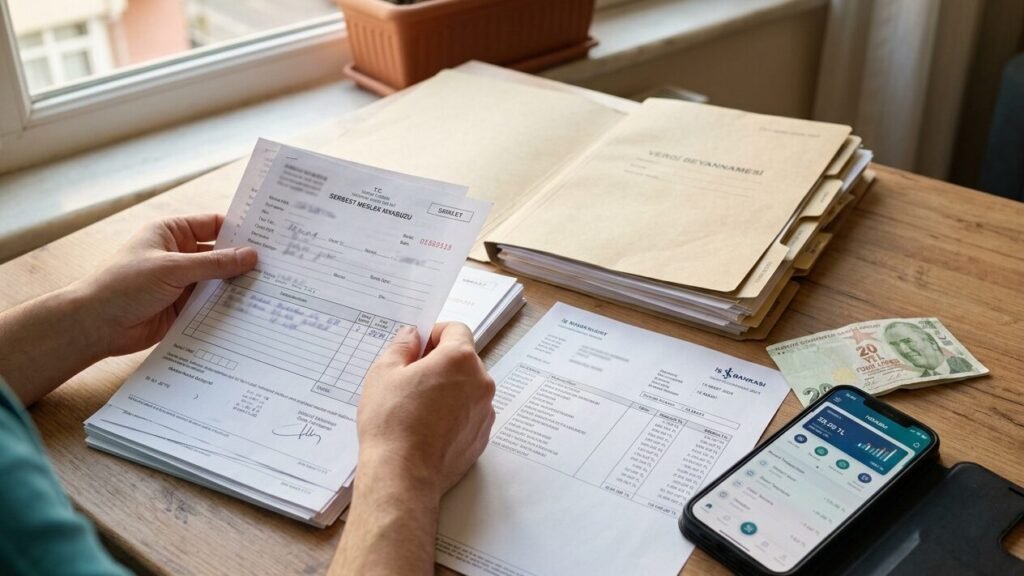
Kısaca: Serbest meslek makbuzu kredi başvurusunda gelir, tek başına makbuzlarla değil; vergi levhası, gelir vergisi beyannamesi, banka hesap hareketleri ve makbuz dökümü birlikte değerlendirilerek belgelenir. Bankalar genellikle son bir ya da iki yılın beyan edilen gelirini esas alır; makbuz toplamı ile beyanname arasında ciddi fark varsa gelir düşük kabul edilir veya başvuru reddedilebilir.
- Makbuz, beyanname ve banka hesabı aynı geliri göstermeli; üçü arasındaki tutarsızlık en sık ret nedenidir.
- Bankalar çoğunlukla son 1-2 yılın gelir vergisi beyannamesini ve vergi levhasını esas alır.
- Makbuz dökümü, tahsilatın banka hesabına yattığını gösteren ekstreyle desteklenmeli.
- Beyannamede düşük gelir gösterip yüksek kredi talebi, onay şansını belirgin biçimde düşürür.
- Eksik evrak yerine önceden tam dosya hazırlamak süreci kısaltır.
İçindekiler
Serbest meslek makbuzu kredi başvurusunda gelirin belgelenmesi, maaşlı çalışanın bordrosundan farklı bir dosya gerektirir. Banka tek bir belgeye bakmaz; makbuz dökümünüzü, gelir vergisi beyannamenizi, vergi levhanızı ve banka hesap hareketlerinizi birlikte okur. Bu dört unsur birbirini tutuyorsa geliriniz makul kabul edilir; tutmuyorsa en iyi ihtimalle daha düşük bir limit, kötü ihtimalle ret gelir.
Serbest meslek makbuzu kredi başvurusunda hangi belgeler istenir?
Bankaların istediği evrak listesi kurumdan kuruma değişse de temel dosya benzerdir. Başvuruya gitmeden önce şunları hazırlayın:
- Vergi levhası: Faaliyetinizin devam ettiğini ve vergi dairesine kayıtlı olduğunuzu gösterir.
- Son bir ya da iki yılın gelir vergisi beyannamesi: Beyan edilen kazancın resmi kaydıdır.
- Serbest meslek makbuzu dökümü: Son 6-12 aya ait kesilen makbuzların toplamını gösteren liste.
- Banka hesap ekstreleri: Makbuz karşılığı tahsilatın hesabınıza geçtiğini kanıtlar.
- Kimlik ve iletişim belgeleri: Standart başvuru evrakı.
Makbuz dökümünü kendiniz hazırlayacaksanız tarih, makbuz numarası, müşteri adı ve tutar sütunlarını eksiksiz doldurun. Banka bu listeyi beyannamedeki gelirle karşılaştıracak.
Hangi dönemin geliri esas alınır?
Kesin kural bankanın kendi politikasına bağlı olsa da çoğu banka son bir ya da iki yılın beyan edilen gelirini esas alır. Yeni başlayan serbest meslek erbabında bu süre kısalabilir; bazı bankalar son 6 ayın makbuz ve hesap hareketlerine bakarak daha temkinli bir limit belirler.
Dikkat edilmesi gereken nokta şu: Beyanname yıllık bir belgedir, makbuz ise günlük akışı gösterir. Banka ikisini birlikte değerlendirip aylık ortalama gelir hesaplar. Bu nedenle son yıl gelirinizde belirgin bir düşüş varsa, önceki yılın yüksek rakamı tek başına kurtarıcı olmaz.
6 adımda makbuz gelirini bankaya belgeleyin
- Gelir tablonuzu çıkarın. Son 12 ayın makbuz toplamını aylık olarak listeleyin. Hangi ayların güçlü, hangilerinin zayıf olduğunu görün.
- Beyannameyle karşılaştırın. Makbuz toplamı ile beyan edilen gelir arasındaki farkı hesaplayın. Fark büyükse nedenini (giderler, tahsil edilemeyen alacaklar) açıklayabilecek durumda olun.
- Tahsilatı banka üzerinden gösterin. Makbuz kestiğiniz halde ödemeyi nakit alıyorsanız, hesap hareketlerinizde bu gelir görünmez. Mümkünse tahsilatı banka kanalına yönlendirin.
- Vergi levhanızı güncel tutun. Faaliyetinizin aktif olduğunu gösteren levha, dosyanın vazgeçilmez parçası.
- Ek gelir belgesi varsa ekleyin. Kira geliri, ikinci bir faaliyet ya da düzenli temettü varsa bunları da belgeleyin; toplam gelir tablonuzu güçlendirir.
- Dosyayı önceden tamamlayın. Eksik evrakla başvuru süreci uzatır; banka sizden ek belge ister. Tam dosya, değerlendirmeyi hızlandırır.
Bu adımları atlamadan ilerlerseniz, serbest meslek makbuzu kredi başvurusunda gelirinizin ne kadarının kabul edilebilir olduğunu başvuru öncesinde tahmin edebilirsiniz.
Makbuz ile beyanname uyuşmazsa ne olur?
En sık karşılaşılan sorun budur: Makbuzlar yüksek, beyannamede gösterilen gelir düşük. Banka bu durumda genellikle beyannameyi esas alır; resmi gelir kaydı beyannamedir. Makbuz toplamı ile beyan arasındaki fark, giderlerden kaynaklanıyorsa bunu belgelemek gerekir. Açıklanamayan büyük farklar gelirin olduğundan düşük kabul edilmesine ya da başvurunun reddine yol açabilir.
Ters durumda, yani beyannamede yüksek gelir gösterip makbuz dökümünüz zayıfsa, banka bu kez tahsilatın gerçekliğini sorgular. Her iki uyumsuzluk da dosyanızı zayıflatır. Bu yüzden beyan ile makbuz arasındaki tutarlılığı başvurudan önce kendiniz kontrol edin.
Şirket kredi kartı kullanıyorsanız muhasebe kayıtlarınızın da düzenli olması gerekir; vergi riski ve kayıt uyumu için şirket kredi kartı muhasebe kaydı rehberine göz atabilirsiniz.
Gerçekçi bir örnek: aylık gelir nasıl hesaplanır?
Diyelim ki son 12 ayda kestiğiniz makbuzların toplamı 600.000 TL, beyan edilen yıllık geliriniz ise 480.000 TL. Banka büyük olasılıkla beyan edilen rakamı esas alıp aylık ortalama geliri 40.000 TL olarak hesaplar. Makbuz toplamına göre aylık 50.000 TL görünse de, kredi limiti genellikle daha düşük olan bu rakam üzerinden belirlenir.
Bu farkın nedeni giderler olabilir; ancak banka bunu kendiliğinden bilemez. Başvuruda giderlerin niteliğini kısaca açıklamanız değerlendirmeyi lehinize çevirebilir.
Sık yapılan hatalar
- Makbuz dökümünü hazırlamadan başvuruya gitmek.
- Tahsilatı sürekli nakit yapıp banka hesabında gelir göstermemek.
- Beyanname ile makbuz arasındaki farkı açıklayamamak.
- Vergi levhasını güncellememek.
- Gelir tablosunu abartıp gerçek dışı bir limit beklemek.
Başvuru öncesi kısa kontrol listesi
Dosyanızı teslim etmeden önce şu sorulara net yanıt verin: Son 12 ayın makbuz toplamı ile beyanname tutuyor mu? Tahsilatların çoğu banka hesabından mı geçiyor? Vergi levhanız güncel mi? Aylık ortalama gelirinizle talep ettiğiniz kredi taksiti makul bir oranda mı? Bu dört soruya evet diyorsanız, serbest meslek makbuzu kredi başvurusu dosyanız büyük ölçüde hazır demektir.
Son bir uyarı: Bankaların gelir kabul oranları ve istediği belgeler dönem dönem değişebilir. Başvurudan önce çalıştığınız bankanın güncel evrak listesini teyit edin; eksik bilgiyle ilerlemek süreci gereksiz yere uzatır.
Sık sorulan sorular
Serbest meslek makbuzu tek başına kredi başvurusunda yeterli mi?
Hayır. Makbuz tek başına gelir kanıtı sayılmaz; vergi levhası, gelir vergisi beyannamesi ve banka hesap hareketleriyle birlikte değerlendirilir.
Banka hangi dönemin gelirini esas alır?
Çoğunlukla son bir ya da iki yılın beyan edilen geliri esas alınır. Yeni başlayanlarda son 6 ayın makbuz ve hesap hareketleri de dikkate alınabilir.
Makbuz toplamı ile beyanname uyuşmazsa ne olur?
Banka genellikle beyannameyi esas alır. Açıklanamayan büyük farklar gelirin düşük kabul edilmesine veya başvurunun reddine yol açabilir.
Nakit tahsilat kredi başvurusunu etkiler mi?
Evet. Tahsilat banka hesabına yatmıyorsa gelir hesap hareketlerinde görünmez ve belgeleme zayıflar.
İlgili yazılar
- Kredi Başvurusunda Maaş Hesabı Değiştirme: 6 Adım
- Kefil Olmanın Kredi Notuna Etkisi: 5 Risk
- Kefilsiz Kredi Başvurusu: Onay Şansını Artırmanın 6 Yolu
Bankaların güncel oranlarıyla aylık taksidi karşılaştırın.
Bu yazı genel bilgilendirme amacı taşır, kişisel finansal danışmanlık değildir. Oran ve mevzuat bilgileri yazının yayımlandığı tarihteki kaynaklara dayanır; işlem yapmadan önce güncel koşulları bankanızdan teyit edin.
