
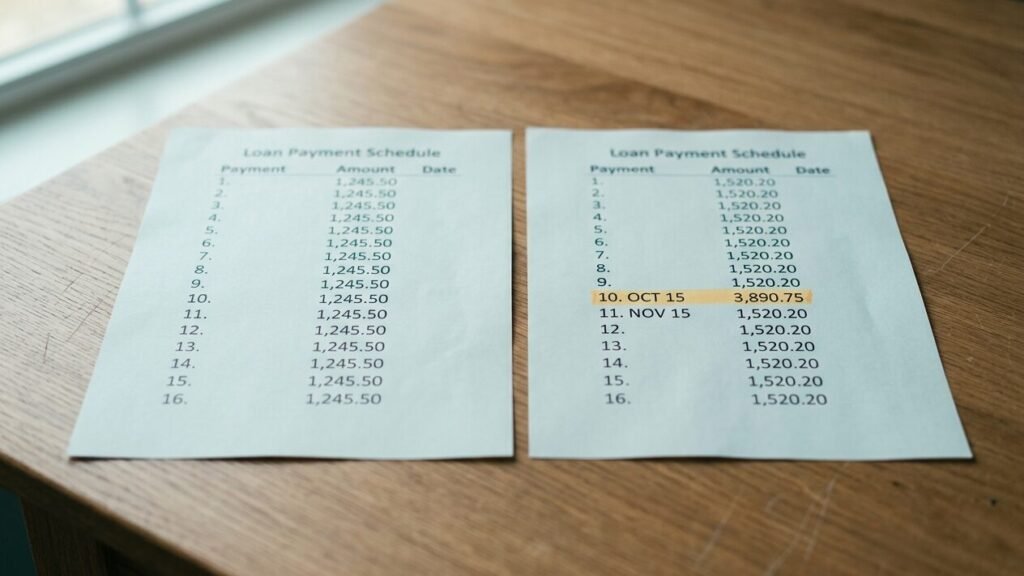
Kısaca: İhtiyaç kredisi sabit faiz değişken faiz farkı, aylık taksidin vade boyunca sabit kalıp kalmayacağını belirler. Sabit faizli sözleşmede taksit ve toplam geri ödeme baştan bellidir; değişken faizli sözleşmede faiz oranı piyasa koşullarına göre güncellenebilir ve kalan borç yeni oranla yeniden hesaplanır. Bu nedenle aynı anapara ve vadede bile iki sözleşmenin taksit seyri farklı olabilir.
- Sabit faizde aylık taksit ve toplam geri ödeme sözleşme başında netleşir.
- Değişken faizde taksit, faiz güncellemesinden sonra kalan anapara ve vadeye göre yeniden hesaplanır.
- Aynı 100.000 TL anapara ve 24 ay vadede faiz artışı taksidi yükseltir; düşüş ise düşürür.
- Sözleşmede faiz türü, güncelleme sıklığı ve taksit mi vade mi ayarlanacağı mutlaka yazılı olmalı.
- Toplam maliyeti karşılaştırırken yıllık maliyet oranı ve masrafları da hesaba katın.
İçindekiler
İhtiyaç kredisi sabit faiz değişken faiz farkı, kredi taksidinizin vade boyunca aynı kalıp kalmayacağını doğrudan etkiler. Sabit faizli sözleşmede aylık taksit baştan bellidir ve vade sonuna kadar değişmez. Değişken faizli sözleşmede ise faiz oranı piyasa koşullarına göre güncellenebilir; bu durumda taksit, kalan anapara ve vadeye göre yeniden hesaplanır. Aşağıda aynı anapara ve vade üzerinden iki sözleşmeyi karşılaştırıp, faiz değişiminde taksidin nasıl değiştiğini örnek tabloyla gösteriyorum.
İhtiyaç kredisi sabit faiz değişken faiz farkı nedir?
Sabit faizli ihtiyaç kredisinde banka, sözleşme imzalanırken belirlenen faiz oranını vade sonuna kadar uygular. Aylık taksit, toplam faiz ve toplam geri ödeme baştan hesaplanır; faiz oranı sonradan artsa da bu tutarlar değişmez. Bu nedenle bütçe planlaması yapmak kolaydır.
Değişken faizli sözleşmede faiz oranı, sözleşmede belirtilen aralıklarla piyasa koşullarına göre güncellenebilir. Güncelleme sonrası banka, kalan anaparayı ve kalan vadeyi yeni faiz oranıyla yeniden hesaplar. Bu hesap sonucunda ya aylık taksit değişir ya da taksit sabit tutulup vade uzatılır. Hangisinin uygulanacağı sözleşmede yazmalıdır.
Bu farkı yalnızca faiz oranı üzerinden okumak yanıltıcı olur. Sabit faizde faiz riskini banka üstlenir; değişken faizde bu riskin bir kısmı kredi kullanana geçer. Karşılığında değişken faizli krediler bazen daha düşük başlangıç oranı sunar. Bu nedenle karar verirken başlangıç oranına değil, olası faiz değişimlerinin taksidinize etkisine bakın.
Aynı anapara ve vadede taksit nasıl değişir?
Karşılaştırmayı somutlaştırmak için 100.000 TL anapara ve 24 ay vade varsayalım. Sabit faizli sözleşmede aylık faiz oranı %2,50 olarak sabitlenmiş olsun. Değişken faizli sözleşme de %2,50 ile başlasın, ancak 12. aydan sonra faiz oranı %3,50’ye çıksın. Aşağıdaki tablo, bu senaryoda taksidin nasıl değiştiğini gösteriyor.
| Dönem | Sabit faizli kredi taksiti | Değişken faizli kredi taksiti |
|---|---|---|
| 1-12. ay (faiz %2,50) | Yaklaşık 4.850 TL | Yaklaşık 4.850 TL |
| 13-24. ay (faiz %3,50) | Yaklaşık 4.850 TL | Yaklaşık 5.150 TL |
| Toplam geri ödeme | Yaklaşık 116.400 TL | Yaklaşık 120.000 TL |
Tablodaki tutarlar yuvarlanmıştır ve yalnızca farkı göstermek içindir. Sabit faizli kredide taksit 24 ay boyunca aynı kalırken, değişken faizli kredide 13. aydan itibaren taksit yaklaşık 300 TL artıyor. Faiz düşseydi etki ters yönde olur, taksit aşağı inerdi. Bu nedenle değişken faizli sözleşmede taksidin sabit kalacağını varsaymak doğru değildir.
Faiz değişiminin taksite etkisini daha ayrıntılı görmek isterseniz ihtiyaç kredisi faiz oranı değişirse taksit ne olur yazısındaki adım adım hesaba bakabilirsiniz. Benzer mantık taşıt kredisinde de geçerlidir; taşıt kredisi aylık ödeme hesaplama rehberi formülü örneklerle açıklar.
Değişken faizde taksit mi, vade mi değişir?
Değişken faizli sözleşmelerde faiz güncellemesi sonrası iki yol izlenebilir. Birincisinde kalan vade korunur, aylık taksit yeni faize göre yeniden hesaplanır. İkincisinde aylık taksit sabit tutulur, kalan borç kapanana kadar vade uzatılır. İkinci yöntem aylık nakit akışınızı korur ama toplam faiz maliyetini artırır.
Hangi yöntemin uygulanacağı sözleşmede açıkça yazmalıdır. Sözleşmede yalnızca “faiz oranı değişebilir” ifadesi varsa, taksit ve vadeye etkisini bankaya yazılı olarak sorun. Ayrıca faiz güncellemesinin hangi sıklıkla ve hangi göstergeye göre yapılacağını öğrenin. Bu bilgi, önünüzdeki aylarda taksidinizin ne kadar oynayabileceğini gösterir.
Konut kredisinde ara ödeme yaptığınızda vade mi taksit mi değişsin sorusu da benzer bir yeniden hesaplama mantığı taşır. Konut kredisi ara ödeme: vade mi taksit mi? yazısı bu karşılaştırmayı somut örneklerle anlatıyor.
Hangi durumda hangi faiz türü daha uygun?
Sabit faizli ihtiyaç kredisi, aylık ödeme tutarını kesin olarak bilmek isteyenler için daha öngörülebilirdir. Geliri sabit olan, bütçesinde kredi taksidine ayrılmış net bir pay bulunan kişiler için bu netlik değerlidir. Faiz oranları yükselirse sabit faizli kredi sizi korur; faiz oranları düşerse aynı krediyi daha düşük oranla kullanma fırsatını kaçırmış olursunuz.
Değişken faizli kredi, faiz oranlarının düşeceğini bekleyenler için cazip görünebilir. Ancak bu beklenti gerçekleşmezse taksit yükselebilir. Aylık taksit artışını karşılayacak bir tamponunuz yoksa değişken faizli sözleşme bütçenizi zorlayabilir. Karar verirken yalnızca bugünkü taksidi değil, faiz 1-2 puan arttığında taksidin ne olacağını da hesaplayın.
Mevcut bir krediniz varsa ve başka bir bankadan daha uygun teklif aldıysanız, taşıma maliyetini de hesaba katın. Konut kredisi başka bankaya taşıma: kârlı mı? yazısındaki beş kalemlik hesap yöntemi, ihtiyaç kredisi taşıma kararında da yol gösterir.
Toplam maliyeti karşılaştırırken nelere bakmalı?
İhtiyaç kredisi sabit faiz değişken faiz farkı yalnızca taksit tutarında görünmez; toplam geri ödemeyi de etkiler. İki teklifi karşılaştırırken yıllık maliyet oranına bakın. Bu oran, faizle birlikte dosya masrafı, sigorta ve diğer zorunlu giderleri de hesaba katar. Böylece elmayla armutu değil, gerçek maliyeti karşılaştırmış olursunuz.
Değişken faizli teklifte yıllık maliyet oranı genellikle başlangıç faizine göre hesaplanır. Faiz ileride artarsa gerçek maliyet bu oranın üzerine çıkabilir. Sabit faizli teklifte ise oran ve taksit net olduğu için toplam maliyet daha öngörülebilirdir. Bu nedenle iki teklifi yan yana koyarken “en kötü senaryo” ve “en iyi senaryo” toplam ödemelerini de not edin.
KKDF ve BSMV gibi vergi kalemleri de toplam maliyete eklenir. Bu kalemlerin oranı ve hangi kredi türünde uygulandığı değişebilir; başvuru öncesi bankadan yazılı bilgi alın. Aynı şekilde kredi sigortası isteğe bağlıysa poliçe priminin toplam maliyete etkisini ayrıca sorun.
Sık yapılan hatalar
- Değişken faizli kredide taksidin vade boyunca sabit kalacağını varsaymak.
- Yalnızca başlangıç faiz oranına bakıp yıllık maliyet oranını görmezden gelmek.
- Sözleşmede faiz güncellemesinin taksite mi vadeye mi yansıyacağını kontrol etmemek.
- Faiz artışı durumunda aylık bütçede tampon bırakmamak.
- Erken kapama veya ara ödeme koşullarını baştan sormamak.
Başvuru öncesi kontrol listesi
- Teklifin sabit mi değişken mi olduğunu yazılı olarak teyit edin.
- Değişkense güncelleme sıklığını ve referans göstergeyi öğrenin.
- Aynı anapara ve vade için faiz 1-2 puan artarsa taksidin ne olacağını hesaplatın.
- Yıllık maliyet oranını ve tüm masrafları tek tabloda karşılaştırın.
- Erken kapama ve ara ödeme koşullarını sözleşmede arayın.
- Ödeme planını imzadan önce isteyin ve saklayın.
Bu altı adımı tamamladığınızda, ihtiyaç kredisi sabit faiz değişken faiz farkının sizin bütçeniz için ne anlama geldiğini net biçimde görürsünüz. Karar, yalnızca bugünkü taksidin büyüklüğüne değil, faiz değişimine ne kadar dayanabileceğinize bağlıdır.
Sık sorulan sorular
Sabit faizli ihtiyaç kredisinde taksit hiç değişmez mi?
Sözleşmede faiz oranı sabitlendiği sürece aylık taksit değişmez. Ancak erken kapama, ara ödeme veya yapılandırma gibi işlemler ödeme planını yeniden hesaplatabilir.
Değişken faizli kredide faiz artarsa taksit ne kadar yükselir?
Artış, kalan anapara, kalan vade ve yeni faiz oranına göre hesaplanır. Kesin tutar bankanın yeniden hesaplama yöntemine göre değişir; başvuru sırasında senaryo hesaplaması isteyin.
Değişken faizde taksit sabit kalıp vade uzayabilir mi?
Evet, bazı sözleşmelerde taksit sabit tutulup vade uzatılır. Bunun uygulanıp uygulanmayacağı sözleşmede belirtilmelidir.
İki teklifi karşılaştırırken hangi orana bakmalıyım?
Yıllık maliyet oranı, faiz ve zorunlu masrafları birlikte gösterdiği için en sağlıklı karşılaştırma aracıdır. Değişken faizde olası artış senaryosunu da ayrıca hesaplayın.
İlgili yazılar
- İhtiyaç Kredisi Ödeme Tatili mi Taksit Düşürme mi? 6 Senaryo
- İhtiyaç Kredisinde Ödeme Gücü Testi: Gelirin Kaçta Kaçı Taksite
- İhtiyaç Kredisi Aylık Maliyet Oranı Nasıl Okunur? 5 Adım
Bankaların güncel oranlarıyla aylık taksidi karşılaştırın.
Bu yazı genel bilgilendirme amacı taşır, kişisel finansal danışmanlık değildir. Oran ve mevzuat bilgileri yazının yayımlandığı tarihteki kaynaklara dayanır; işlem yapmadan önce güncel koşulları bankanızdan teyit edin.
