
Evi tapudan aldınız, kredi de onaylandı, ama banka sözleşmeye ek olarak dokuz kalemlik bir masraf listesi sundu. Kredi tutarı doğru, faiz oranı doğru, ama masraflar toplandığında ödediğiniz rakam beklediğinizden yüksek çıktı. Konut kredisi masrafları konusundaki en büyük yanılgı, bu kalemlerin kredinin üzerine eklendiğini sanmaktır.
Oysa masrafların bir kısmı kredi tutarının içindedir, bir kısmı peşin ödenir, bir kısmı ise hiç uygulanmaz. Hangisinin size ne kadar yüklediğini ayırmadan toplam maliyet hesaplamak mümkün değildir. Aşağıda kalem kalem, hangisinin neden alındığını ve ne zaman ortadan kalktığını anlatıyoruz.
Bu yazıda ele aldığımız kalemler, konut kredisinin en çok tartışılan vergi boyutunu da içeriyor. KKDF ve BSMV’nin konut kredisinde neden uygulanmadığı, Gelir İdaresi Başkanlığı özelgeleriyle desteklenen bir konudur. Önce en çok karıştırılan bu ayrımı netleştirmek gerekir.
Konut Kredisinde KKDF ve BSMV Uygulanır mı
Kısa cevap: uygulanmaz. Konut finansmanı kapsamında kullandırılan krediler, BSMV ve KKDF kesintisinden istisnadır. Bu istisna, konutun tamamı veya bir kısmı teminat olarak gösterilerek kullandırılan krediler için geçerlidir.
Konut kredisi dışındaki tüketici kredilerinde ise her ikisi de faiz üzerinden yüzde 15 oranında kesilir. Yani konut kredisinde ilan edilen faiz oranı ile ihtiyaç kredisindeki oran aynı rakamı gösterdiğinde, tüketici kredisinin maliyeti konut kredisinden daha yüksektir. İki kredi türünü aynı rafta görüp maliyetlerini kıyaslamak bu yüzden yanıltıcıdır; konut kredisi masrafları bu ayrımı gözetmediği için yapılan kıyaslamalar eksik kalar.
Burada ince bir ayrıntı var ve bankacıların bazen atladığı nokta da bu. Satın alma bedeli ile tapuya beyan edilen tutar arasında fark varsa, yalnızca tapuya beyan edilen kısım istisnadan yararlanır. Beyan edilen satın alma bedeli tutarındaki fazlalık BSMV ve KKDF’ye tabi olur. Yani tapuda düşük beyan yaparak vergi avantajı aramak ters etki yaratır.
Ekspertiz Ücreti
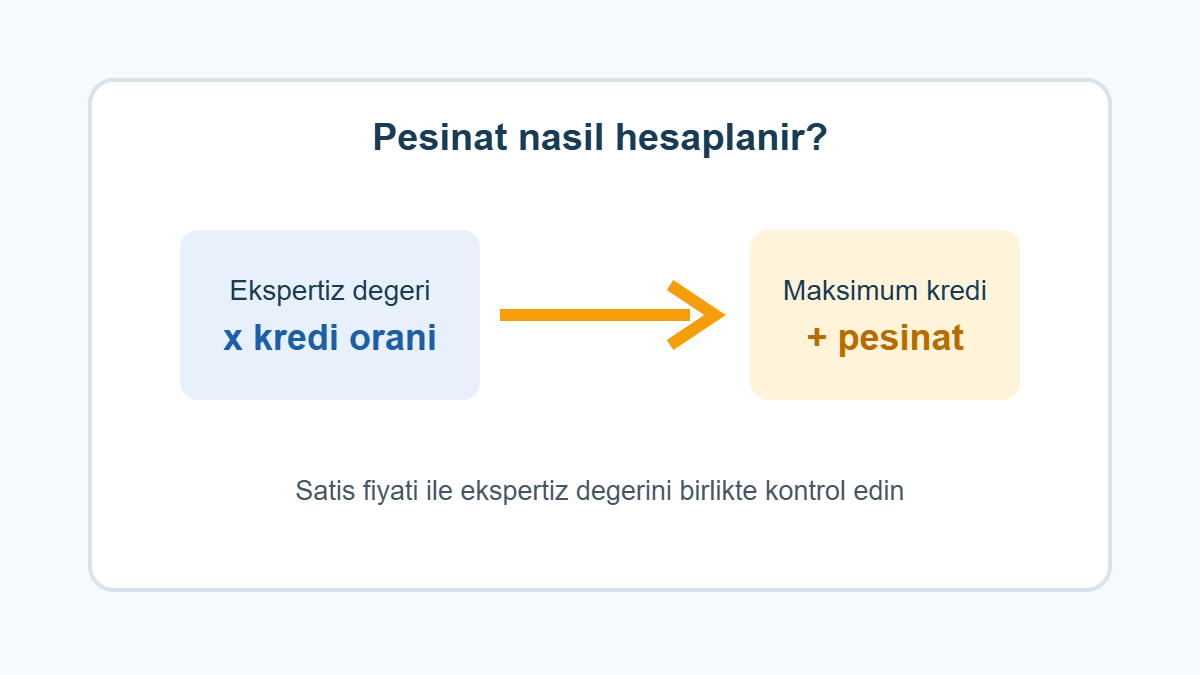
Konut kredisi masrafları hesaplanırken ekspertiz ve peşinat evrakları
Konut kredisi için ekspertiz zorunludur ve banka kredi tutarını ekspertiz raporundaki değere göre belirler. Ekspertiz ücreti kredinin üzerine eklenen bir kalemdir; genellikle peşin tahsil edilir ve bazı bankalarda iade edilmez.
Ücret tutarı konutun büyüklüğüne ve değerleme yöntemine göre değişir. Şehir merkezinde bir daire ile Anadolu’da aynı metrekarelik bir ev için farklı rakamlar çıkabilir. Bankanın anlaşmalı olduğu değerleme firmasıyla çalışmanız hâlinde ücret genellikle daha düşük olur.
Ekspertiz ücreti BSMV’ye tabi değildir ve kredi tutarının içinde yer almaz; doğrudan size yansıyan ayrı bir kalemdir. Bazı bankalar raporu müşterinin malında bırakır ve ücreti iade etmez; kredi iptal olsa bile ekspertiz masrafı geri alınamayabilir. Sözleşmeye geçmeden önce bu kalemin iade edilebilir olup olmadığını yazılı olarak sorun.
Tapu Harcı ve Damga Vergisi
Tapu harcı, tapuya beyan edilen satış bedeli üzerinden hesaplanır ve alıcı ile satıcı tarafından ayrı ayrı ödenir. Bu ödeme kredinin üzerine eklenmez; doğrudan alım satım bedelinin parçasıdır.
Damga vergisi tarafında konut kredileri için genel bir istisna yoktur. Kredi sözleşmesine ilişkin damga vergisi ayrıca değerlendirilir ve bankalar bunu tahsil edebilir. Ancak veraset ve intikal damga vergisi gibi kalemler kredi masrafı değildir, başka bir işleme aittir.
Konut kredisi masrafları listesinde en çok şaşırılan nokta tapu harcıdır. Banka size tapu harcı listeliyorsa bu genellikle kredi tutarından karşılanan bir kalemdir; peşin ödediğiniz tutarı sonradan eksik ödemekten kurtulmak için peşinat hesabına dikkat edin.
Tahsis Ücreti ve Dosya Masrafı
Tahsis ücreti, bankanın kredi riskini değerlendirip dosyanızı açması karşılığında aldığı ücretir. Yeni kredilerde bu kalem sıfırlanmış olabilir; ancak masrafın tamamen kalktığı söylenemez. Bazı bankalar tahsis yerine dosya masrafı adıyla benzer bir kalem uyguluyor.
Tahsis ücreti üzerinden BSMV kesintisi yapılıp yapılmayacağı konusunda bankaların ücret tablolarında farklı ifadeler görülür. “Tahsis ücreti BSMV hariç” ibaresi geçiyorsa oran yüzde 15’e eklenir. Bu nedenle bankanızın ücret tablosunu satın almadan önce okuyun.
İpotek Tesis ve FeKK Ücreti
Konut kredisinde ipotek, tapu sicilinde banka lehine tesis edilir ve bu işlem için ücret alınır. İpotek tesis ücreti kredi tutarına eklenir ve genellikle peşin tahsil edilir.
Bazı bankalar ayrıca fekk sureti ücreti keser. Bu kalem bankadan bankaya değişir ve bazen müşteriden istenmez. Sözleşme aşamasında hangi kalemlerin alındığını tek tek teyit etmek, sonradan sürpriz yaşamamak için en etkili yöntemdir.
Sigorta Masrafları
Konut kredisinde konut sigortası zorunludur ve sigorta primi kredi masrafı olarak değerlendirilir. Hayat sigortasının zorunlu olup olmadığı ise kredi türüne ve bankanın uygulamasına göre değişir.
Prim tutarı konutun sigorta bedeline göre hesaplanır ve genellikle kredi taksitine yansıtılarak tahsil edilir. Bu, banka masrafı değil sigorta şirketi primi olduğu için bankadan pazarlık yapılamaz; ancak poliçeyi bankanın anlaşmalı şirketi yerine başka bir şirketten yaptırmak mümkün olabilir.
Konut kredisinde zorunlu sigortaların hangisi şart hangisinin isteğe bağlı olduğunu ayrı bir yazıda ele aldık. Konut Kredisinde Zorunlu Sigortalar başlıklı rehberimiz bu ayrımı detaylı biçimde anlatıyor.
Konut Kredisi Masrafları Ne Zaman Ödenir
Masrafların ne zaman tahsil edildiği, toplam maliyetten çok etkili olmayan ama planlamayı bozan bir ayrıntıdır. Ekspertiz ücreti kredi başvurusu aşamasında peşin istenir. İpotek tesis ve tahsis ücreti kredi sözleşmesi imzalandığında tahsil edilir. Sigorta primi ise genellikle kredi taksitine yansıtılarak tahsil edilir.
Bu ayrım önemlidir çünkü masrafların tamamı peşin ödenmez. Peşinat hesabınızı yalnızca anahtar teslimi düşünerek planlarsanız, sözleşme günü ek nakit talebiyle karşılaşabilirsiniz. Sözleşme öncesi bilgi formunda masrafların ödeme zamanı belirtilir.
Bazı bankalar masrafları kredi tutarından keserek tahsil eder. Bu yöntemde kredi tutarınız ekspertiz değerinin tamamına yakın görünür ama elinize geçen tutar düşer. Sözleşmede “kredi tutarı” ve “net kredi tutarı” ayrımına dikkat edin.
Örnek Hesap: Gerçek Maliyet Tablosu
Somut bir örnek üzerinden toplayalım. 1.500.000 TL kredi tutarı, yüzde 2,90 aylık faiz ve 120 ay vade ile hesaplayalım. Ekspertiz ücreti için 4.500 TL, tahsis ücreti için 3.000 TL, ipotek tesis için 2.000 TL ve yıllık 1.800 TL konut sigortası primi düşünelim.
Aylık taksit bu kriterlerle hesaplandığında çıkan rakam, yalnızca faiz ve vergi içeren ilan edilen taksitten belirgin şekilde yüksek olacaktır. Farkın büyük bölümü sigorta priminin taksite yansıtılmasından kaynaklanır.
Toplam maliyeti doğru karşılaştırmanın yolu yıllık maliyet oranıdır. Bu oran, faiz ve vergilerin yanı sıra tahsis ücreti ve sigorta primini de içine alır. Bankaların sözleşme öncesi bilgi formunda bu oranı talep edebilirsiniz; talep etmezseniz size yalnızca brüt faiz bildirilecektir.
Konut Kredisi Masraflarında Sık Yapılan Hata
En yaygın hata, ilan edilen faiz oranını son maliyet sanmaktır. Konut kredisi faizi düşük görünür çünkü vergi kesintisi yoktur; buna karşılık tapu harcı, ekspertiz, ipotek tesis ve sigorta primi kredinin üzerine biner.
İkinci yaygın hata ekspertiz bedelini küçümsemektir. Kredi tutarı ekspertiz değerinin belli bir oranıyla sınırlı olduğu için düşük bir ekspertiz ücreti kredi tutarınızı doğrudan etkileyebilir.
Üçüncü hata masrafların iade edilebilir olduğunu varsaymaktır. Ekspertiz raporu bankada kalmaya devam eder ve konutun satılması hâlinde yeni alıcıya devredilemeyebilir. İade şartını sözleşmede arayın.
Sonuç olarak konut kredisi masrafları, kredi tutarı ile bankada kalacağınız toplam rakam arasındaki farktır. Bankanın size sunduğu maliyet tablosunu kalem kalem incelemek, yıllık maliyet oranını talep etmek ve ekspertiz ile sigorta kalemlerinin iade şartını öğrenmek, kredi sonrası sürpriz yaşamamanın en sağlam yoludur.
Bu yazı genel bilgilendirme amacı taşır, kişisel finansal danışmanlık değildir. Vergi uygulamaları yazının yayımlandığı tarihteki mevzuata dayanır; sözleşme öncesinde bankanızdan ve mali müşavirinizden güncel bilgi alın.
Sıkça Sorulan Sorular
Konut kredisinde KKDF kesintisi var mı?
Yoktur. Konut finansmanı kapsamında kullandırılan krediler KKDF ve BSMV’den istisnadır. Bu istisna, konutun tamamı veya bir kısmı teminat gösterilerek kullandırılan krediler için geçerlidir. Ancak satın alma bedeli ile tapu beyanı arasında fark varsa beyan edilen kısım istisnadan yararlanır, fazlalık tabi olur.
Ekspertiz ücreti geri alınabilir mi?
Bu tamamen bankanın uygulamasına bağlıdır. Bazı bankalar ekspertiz ücretini kredi iptal edildiğinde iade eder, bazıları iade etmez. Başvuru öncesinde yazılı olarak sorun; kredi onaylandıktan sonra iade şartı genellikle değişmez.
Tapu harcı krediden karşılanır mı?
Evet, tapu harcı genellikle kredi tutarı içinde karşılanır. Bu nedenle ekspertiz değerinin kredi tutarından yüksek olması sizin lehinize olur. Aksi durumda tapu harcını peşin ödemeniz gerekebilir.
Sigorta zorunlu mu, bankanın seçtiği şirketten mi olmak zorundayım?
Konut sigortası zorunludur. Hayat sigortasının zorunluluğu kredi türüne ve bankaya göre değişir. Sigortayı bankanın anlaşmalı şirketinden yaptırmak zorunlu olabilir; ancak bazı bankalar başka şirketlerden poliçe kabul eder. Bankanın sözleşme öncesi bilgi formunu inceleyin.
Yıllık maliyet oranı nedir, neden önemlidir?
Yıllık maliyet oranı, kredinin yıllık ortalama maliyetini yüzde olarak gösterir ve faiz, vergi, tahsis ücreti ile sigorta primini birlikte kapsar. Konut kredisi masrafları karşılaştırması yaparken yalnızca brüt faize bakmak yerine bu oranı karşılaştırmak gerekir.
Bankaların güncel oranlarıyla aylık taksidi karşılaştırın.
Bu yazı genel bilgilendirme amacı taşır, kişisel finansal danışmanlık değildir. Oran ve mevzuat bilgileri yazının yayımlandığı tarihteki kaynaklara dayanır; işlem yapmadan önce güncel koşulları bankanızdan teyit edin.
