
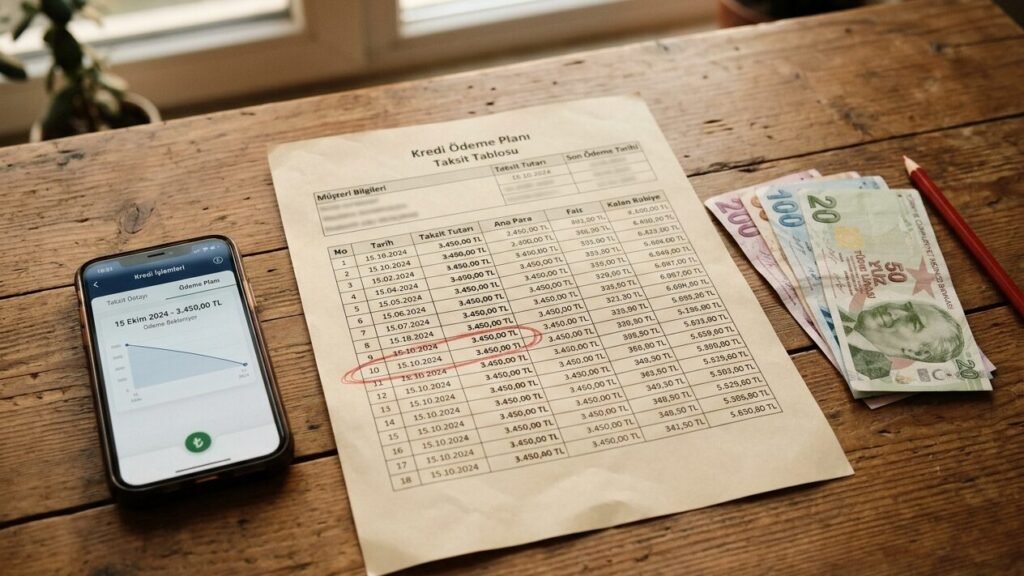
Kısaca: İhtiyaç kredisi taksit iadesi, bankanın hesap hatası yapması, fazla faiz işletmesi veya aynı taksiti iki kez tahsil etmesi gibi durumlarda gündeme gelir. Önce sözleşmedeki ödeme planı ile hesap hareketlerini karşılaştırıp farkı belgelemeniz, ardından bankaya yazılı itiraz etmeniz gerekir. Haklı bulunan fark, banka tarafından düzeltilir veya iade edilir.
- İade hakkı doğuran başlıca durumlar: mükerrer tahsilat, yanlış faiz oranı, hatalı taksit dağılımı ve erken kapamada indirim yapılmaması.
- Önce kredi sözleşmesindeki ödeme planını, sonra bankacılık uygulamasındaki güncel planı ve hesap hareketlerini yan yana okuyun.
- Farkı bulduğunuzda bankaya yazılı başvuru yapın; sözlü görüşme tek başına yeterli kanıt oluşturmaz.
- Banka yanıt vermez veya reddederse Tüketici Hakem Heyeti ya da Tüketici Mahkemesi yolu açıktır.
- Erken kapamada banka geriye dönük faiz iadesi yapmaz; henüz vadesi gelmemiş taksitlerin faizi silinir.
İçindekiler
İhtiyaç kredisi taksit iadesi, bankanın hesabınızda yanlış işlem yaptığını fark ettiğinizde gündeme gelir. Mükerrer tahsilat, yanlış faiz oranı, hatalı taksit dağılımı veya erken kapamada indirimin eksik uygulanması bu durumların başında gelir. İade her zaman otomatik değildir; farkı tespit edip belgeleyen taraf siz olursunuz.
İhtiyaç kredisi taksit iadesi hangi durumlarda istenebilir?
Banka hatası kaynaklı dört yaygın senaryo var. Birincisi, aynı taksitin hesabınızdan iki kez çekilmesi. İkincisi, sözleşmede yazan faiz oranından farklı bir oranla taksit hesaplanması. Üçüncüsü, taksit içindeki faiz ve anapara dağılımının plandakiyle uyuşmaması. Dördüncüsü, erken ödeme veya ara ödeme sonrası kalan borcun yeniden hesaplanmaması.
Bu durumlarda ödediğiniz fazla tutarın iadesini talep edebilirsiniz. Ancak kredi sözleşmesinde yer alan dosya masrafı, sigorta primi gibi kalemler ayrı bir başlıktır; bunların iadesi farklı koşullara bağlıdır. Taksit iadesi talebini bu kalemlerle karıştırmamak, itirazın net kalmasını sağlar.
Ödeme planı karşılaştırması nasıl yapılır?
İlk adım, kredi kullanırken size verilen ödeme planını bulmak. Sözleşme ekinde ya da bankanın dijital kanalında bu plan yer alır. Plan; başlangıç borcu, taksit tarihleri, taksit tutarları ve toplam geri ödeme başlıklarını içerir. Aynı başlıkları bankacılık uygulamasındaki güncel planla yan yana koyun.
Aylık taksidin düşmüş olması tek başına hesabın doğru yapıldığını göstermez. Toplam geri ödeme tutarı, faiz oranı ve taksit sayısı da eşleşmeli. Hesap hareketlerinden her taksitin gerçekten bir kez mi çekildiğini kontrol edin. İhtiyaç kredisi taksit iadesi talebinde bu karşılaştırma, elinizdeki en güçlü kanıttır.
Taksit içinde faizin ve anaparanın nasıl dağıldığını merak ediyorsanız ihtiyaç kredisi taksit faiz anapara dağılımı yazısındaki tablo, hangi taksitte ne kadar faiz ödediğinizi görmenize yardımcı olur.
Mükerrer tahsilat ve yanlış faiz nasıl tespit edilir?
Mükerrer tahsilatta hesap hareketlerinde aynı tarihte iki aynı tutar görünür. Bazen biri provizyon, diğeri gerçek çekim olabilir; bu yüzden hareketin kesinleşip kesinleşmediğine bakın. Yanlış faizde ise taksit tutarı planla uyuşmaz ya da toplam geri ödeme sözleşmedekinden yüksektir.
Erken kapama veya ara ödeme yaptıysanız kalan borcun yeniden hesaplanması gerekir. Borç vadesinden önce ödendiğinde kalan anapara ve henüz vadesi gelmemiş faiz yükü yeniden hesaplanır. Banka, erken ödenen tutara karşılık gelen indirimi yapmak zorundadır. Erken kapama zamanlamasının maliyete etkisini ihtiyaç kredisi erken kapama zamanlaması yazısında dört farklı senaryoyla karşılaştırabilirsiniz.
İade talebi için hangi adımlar izlenir?
- Belgeleyin. Sözleşme ekindeki ödeme planını, güncel planı ve hesap hareketlerini indirin. Farkı gösteren satırları işaretleyin.
- Yazılı başvuru yapın. Bankanın müşteri hizmetlerine veya şubesine, hangi kredi hesabı ve hangi taksitlere ilişkin olduğunu açıkça yazdığınız bir dilekçe verin. Başvuru numarasını saklayın.
- Yanıt süresini takip edin. Bankanın yanıtını bekleyin; sözlü görüşme yerine yazılı kayıt tutun.
- Reddedilirse üst mercie gidin. Tüketici Hakem Heyeti’ne veya Tüketici Mahkemesi’ne başvurabilirsiniz. Başvuruda belgelerinizi ekleyin.
İhtiyaç kredisi taksit iadesi sürecinde dilekçenin hangi taksitlere ilişkin olduğu net olmalı. Belirsiz bir başvuru, tüm kredi borcunuzun ortadan kalkması anlamına gelmez; sorun yalnızca itiraz ettiğiniz tutarla sınırlıdır.
Örnek hesaplama: fark nasıl ortaya çıkar?
Diyelim ki 12 taksitli bir kredide sözleşmedeki toplam geri ödeme 132.000 TL, bankacılık uygulamasındaki güncel plan ise 134.400 TL gösteriyor. Aradaki 2.400 TL’lik fark, taksit başına 200 TL’ye denk gelir. Hesap hareketlerinde aynı taksitin iki kez çekildiği bir satır daha varsa, iade talebi bu iki kalem üzerinden kurulur.
Erken kapama yaptıysanız banka geçmişe dönük faiz iadesi yapmaz. Onun yerine henüz vadesi gelmemiş taksitlerin faizleri silinir. Bu nedenle erken kapama sonrası kalan borcun, kalan anapara üzerinden yeniden hesaplanıp hesaplanmadığını kontrol edin.
Sık yapılan hatalar
- Yalnızca aylık taksit tutarına bakıp toplam geri ödemeyi karşılaştırmamak.
- Sözlü görüşmeyle yetinip yazılı başvuru yapmamak.
- Erken kapamada faiz iadesi beklemek; oysa indirim gelecek taksitlerin faizinde uygulanır.
- İtirazı hangi taksitlere yönelttiğini dilekçede belirtmemek.
Kontrol listesi
- Kredi sözleşmesi ve ödeme planı elimde mi?
- Güncel plan ile sözleşme planı arasındaki farkı not ettim mi?
- Hesap hareketlerinde mükerrer çekim var mı?
- Yazılı başvuru numarasını aldım mı?
- Yanıt gelmezse başvuru süresini kaçırmadım mı?
İhtiyaç kredisi taksit iadesi, doğru belgeler ve net bir itirazla takip edildiğinde çözülebilen bir süreçtir. Farkı erken fark etmek, hem faiz hem de zaman kaybını azaltır.
Sık sorulan sorular
Ödediğim taksitlerin tamamını geri alabilir miyim?
Hayır. İade, yalnızca banka hatası, yanlış faiz veya mükerrer tahsilat gibi kanıtlanabilen fark kadar yapılır. Kredinin tamamı geri alınmaz.
Erken kapamada faiz iadesi alınır mı?
Banka geriye dönük faiz iadesi yapmaz. Erken ödeme sayesinde henüz vadesi gelmemiş gelecek taksitlerin faizleri silinir; kalan borç anapara üzerinden yeniden hesaplanır.
Banka itirazımı reddederse ne yapabilirim?
Tüketici Hakem Heyeti'ne veya Tüketici Mahkemesi'ne başvurabilirsiniz. Başvuruda ödeme planı, hesap hareketleri ve yazılı itiraz kaydınızı ekleyin.
Mükerrer tahsilatı nasıl anlarım?
Hesap hareketlerinde aynı tarihte aynı tutarın iki kez kesinleşmiş olarak görünmesi mükerrer tahsilata işaret eder. Provizyon kayıtlarını gerçek çekimlerden ayırın.
İlgili yazılar
- İhtiyaç Kredisi Taksit Faiz Anapara Dağılımı: Hangi Taksitte Ne
- İhtiyaç Kredisi Taksit Yuvarlama: 50 TL’nin Vadeye Etkisi
- İhtiyaç Kredisinde Balon Ödeme: 6 Hesap
Bankaların güncel oranlarıyla aylık taksidi karşılaştırın.
Bu yazı genel bilgilendirme amacı taşır, kişisel finansal danışmanlık değildir. Oran ve mevzuat bilgileri yazının yayımlandığı tarihteki kaynaklara dayanır; işlem yapmadan önce güncel koşulları bankanızdan teyit edin.
